 Fato Relevante
Venda de participações por R$ 160 milhões
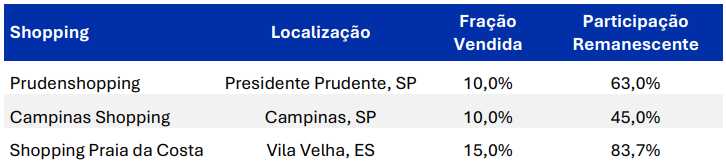
O VISC11 anunciou a assinatura de um memorando de entendimentos com empresas ligadas à Argoplan para a venda de participações minoritárias em 3 empreendimentos do portfólio, pelo valor indicativo de R$ 160 milhões. A operação contempla a alienação de 10% do Prudenshopping, localizado em Presidente Prudente, 10% do Campinas Shopping e 15% do Shopping Praia da Costa, em Vila Velha. Após a conclusão, o fundo manterá participações de 63%, 45% e 83,7%, respectivamente, preservando exposição relevante aos ativos e a governança anteriormente exercida. A transação representa uma iniciativa de reciclagem de capital, permitindo monetizar parte dos investimentos sem comprometer significativamente a presença do fundo nos empreendimentos.
Estrutura de pagamento e cap rate de 8,4%
A transação foi negociada por um cap rate estimado de 8,4%, calculado sobre o resultado operacional dos ativos nos últimos 12 meses. O pagamento será realizado em 4 parcelas de R$ 40 milhões, sendo 25% à vista no fechamento e os 75% restantes distribuídos em vencimentos de 12, 24 e 36 meses, corrigidos pela variação positiva do IPCA. Embora a correção monetária preserve parcialmente o valor econômico dos recebíveis, o parcelamento limita a disponibilidade imediata dos recursos e introduz exposição ao risco de crédito da contraparte. Dessa forma, a atratividade financeira da operação também dependerá da capacidade de recebimento e da destinação dos recursos ao longo dos próximos anos.
Ganho de capital líquido de R$ 1,66/cota
A gestora estima que a alienação das participações resulte em ganho de capital bruto de aproximadamente R$ 50 milhões, equivalente a R$ 1,74/cota. Após considerar as despesas financeiras associadas à antecipação de obrigações vinculadas aos ativos vendidos, o ganho líquido estimado será de R$ 48 milhões, correspondente a R$ 1,66/cota. O resultado representa uma geração relevante de valor contábil por meio da reciclagem do portfólio, com potencial de contribuir para distribuições futuras. Entretanto, é importante destacar que o ganho de capital não representa necessariamente distribuição integral ou imediata aos cotistas, uma vez que sua realização financeira dependerá do cronograma de recebimentos e das decisões de alocação da gestora.
Reforço de caixa e redução de 24% nas obrigações líquidas
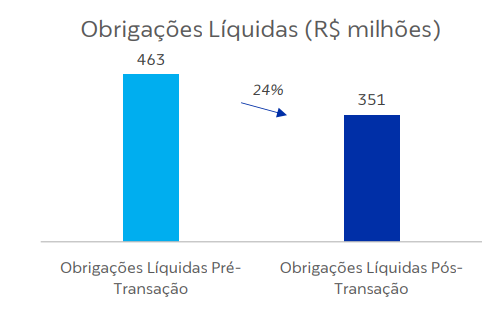
A operação deverá contribuir para a recomposição da posição de caixa do VISC11 em aproximadamente R$ 100 milhões, já considerando o pré-pagamento de obrigações vinculadas aos ativos alienados. Adicionalmente, as obrigações líquidas, descontadas das aplicações financeiras e dos recebíveis considerados pela gestora, deverão recuar de R$ 463 milhões para R$ 351 milhões, uma redução de 24%. Consideramos esse movimento favorável à estrutura financeira do fundo, pois reduz compromissos líquidos e amplia a flexibilidade para administrar suas obrigações e avaliar novas oportunidades de investimento. Entretanto, como parte expressiva dos recursos será recebida ao longo de 36 meses, a melhora financeira ocorrerá gradualmente e estará condicionada à efetiva conclusão da transação.
Maior alinhamento de interesses na administração dos ativos
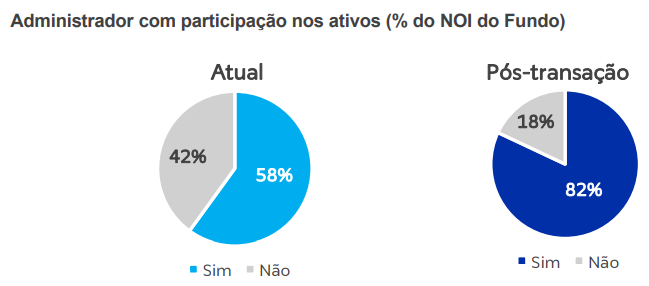
A operação também apresenta uma mudança relevante na estrutura de administração dos empreendimentos. A Argoplan, que já administra o Prudenshopping e o Campinas Shopping, passará a deter participação societária nesses ativos e assumirá a administração do Shopping Praia da Costa, atualmente conduzida pela Soul Malls. Com isso, a parcela do NOI do VISC11 proveniente de shopping centers administrados por empresas que também possuem participação nos respectivos empreendimentos aumentará de 58% para 82%. Avaliamos que essa estrutura pode favorecer o alinhamento econômico entre administradores e proprietários, incentivando a eficiência operacional e a valorização patrimonial, embora os benefícios efetivos dependam da qualidade da gestão e da evolução dos resultados dos ativos.
Perspectivas e riscos da operação
A transação reforça a estratégia de gestão ativa do VISC11, combinando monetização de participações, realização de ganhos de capital e redução de compromissos financeiros, sem exigir a alienação integral dos empreendimentos. A preservação de participações relevantes permite ao fundo continuar capturando parte dos resultados operacionais e de eventual valorização dos shopping centers. Por outro lado, a venda reduz proporcionalmente sua participação nos fluxos futuros de NOI desses ativos, enquanto o recebimento parcelado posterga parte dos benefícios financeiros. Além disso, a operação permanece condicionada à conclusão das diligências, aprovações aplicáveis, liberação de garantias e assinatura dos documentos definitivos, de modo que os impactos estimados ainda não devem ser tratados como realizados.
Conclusão
Avaliamos a operação anunciada pelo VISC11 como positiva, principalmente pela capacidade de realizar ganho de capital líquido estimado em R$ 48 milhões, equivalente a R$ 1,66/cota, recompor aproximadamente R$ 100 milhões em caixa e reduzir em 24% suas obrigações líquidas. A venda de participações minoritárias permite preservar exposição relevante aos empreendimentos, ao mesmo tempo que melhora a flexibilidade financeira e amplia o alinhamento de interesses com a administradora dos ativos. Entretanto, o recebimento parcelado e a redução proporcional do NOI futuro exigem uma avaliação criteriosa do retorno econômico da operação. Entendemos que a transação fortalece a estratégia de reciclagem de capital do fundo, mas seu impacto sobre os rendimentos recorrentes dependerá da utilização dos recursos, do custo das obrigações liquidadas e da capacidade de reinvestimento da gestora.