 Fato Relevante
Venda de ativos e reciclagem do portfólio
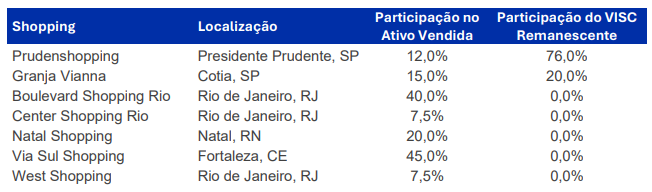
O VISC11 anunciou a venda de participações em 7 shopping centers para o Tivio Malls FII, pelo valor total de R$ 477,4 milhões, avançando em sua estratégia de reciclagem do portfólio e otimização da alocação de capital. A operação envolve a alienação integral das participações em 5 empreendimentos e a redução da exposição no Prudenshopping e no Shopping Granja Vianna, nos quais o fundo permanecerá com participações de 76% e 20%, respectivamente. O pagamento será realizado de forma escalonada, com 50% do valor recebido na assinatura, 20% em 6 meses, 20% em 12 meses e os 10% restantes em 60 meses, com correção pelo IPCA nas parcelas futuras. Adicionalmente, as alienações do Shopping Crystal e do Shopping Tacaruna permanecem pendentes de conclusão, sendo a última conduzida por meio do exercício do direito de preferência. A transação contribui para reduzir a concentração em determinados empreendimentos e ampliar a flexibilidade financeira do fundo, embora parte relevante dos recursos seja recebida ao longo dos próximos anos.
Estrutura da operação e exposição aos ativos vendidos
A operação apresenta uma estrutura financeira mais complexa do que uma alienação imobiliária convencional, uma vez que o VISC11 subscreveu a totalidade das cotas subordinadas do fundo comprador, que captou R$ 503 milhões, distribuídos entre 80% de cotas seniores e 20% de cotas subordinadas. Dessa forma, o VISC11 mantém exposição econômica ao desempenho dos ativos negociados, mas assume uma posição de maior risco na estrutura, subordinada à remuneração e à amortização dos investidores seniores. Além disso, durante os primeiros 3 anos, os resultados excedentes serão retidos no veículo, com possibilidade de distribuição ao VISC11 somente a partir do 4º ano. O prazo previsto para o fundo comprador é de 5 anos, prorrogável por mais 1 ano, com obrigação de recompra dos ativos remanescentes pelo VISC11 caso não sejam alienados a terceiros. Embora essa estrutura permita antecipar liquidez e preservar participação nos resultados futuros dos empreendimentos, ela também mantém riscos econômicos e compromissos financeiros de longo prazo.
Ganho de capital, redução das obrigações e reforço de liquidez
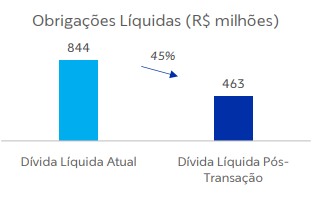
Considerando a conclusão das alienações do Shopping Crystal e do Shopping Tacaruna, a gestora projeta um ganho de capital bruto de aproximadamente R$ 48 milhões, equivalente a R$ 1,65/cota, que será reduzido para R$ 28 milhões, ou R$ 0,98/cota, após as despesas financeiras relacionadas à antecipação do pagamento de obrigações vinculadas aos ativos vendidos. A transação apresenta um cap rate de 7,6%, considerando o resultado operacional dos empreendimentos nos últimos 12 meses. Adicionalmente, a gestora estima uma recomposição de caixa de aproximadamente R$ 371 milhões, já descontadas as obrigações antecipadas, enquanto as obrigações líquidas recuariam 45%, de R$ 844 milhões para R$ 463 milhões. Esse movimento representa uma melhora relevante na posição financeira do VISC11, reduzindo a pressão sobre o caixa e ampliando a capacidade de cumprimento dos compromissos previstos até o segundo semestre de 2029. Entretanto, os ganhos e a recomposição de caixa ainda dependem da conclusão das operações pendentes, enquanto a métrica de obrigações líquidas não contempla o investimento nas cotas subordinadas do fundo comprador.
Melhora dos indicadores operacionais do portfólio
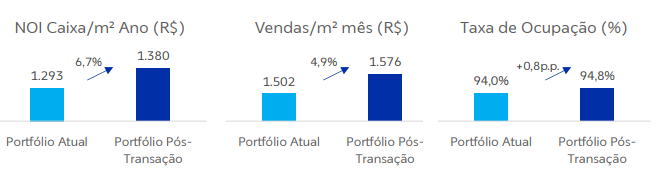
A reciclagem dos ativos também deverá contribuir para a melhora dos indicadores operacionais do VISC11, refletindo a maior participação relativa de empreendimentos com desempenho superior no portfólio remanescente. Conforme as projeções da gestora, o NOI caixa anual por m² avançará 6,7%, de R$ 1.293 para R$ 1.380, enquanto as vendas mensais por m² apresentarão crescimento de 4,9%, passando de R$ 1.502 para R$ 1.576. A taxa média de ocupação também deverá melhorar, de 94,0% para 94,8%, reforçando a qualidade operacional da carteira. Embora esses avanços sejam positivos, refletem principalmente a alteração na composição dos ativos, e não necessariamente um crescimento orgânico dos empreendimentos. Ainda assim, a operação favorece a concentração do capital em ativos com melhores indicadores de produtividade e ocupação, contribuindo para fortalecer a qualidade do portfólio imobiliário.
Conclusão e avaliação da operação
A operação é positiva para o VISC11 sob a perspectiva de gestão de passivos, recomposição de liquidez e qualidade operacional do portfólio, especialmente pela redução projetada de 45% nas obrigações líquidas e pelo reforço financeiro necessário para cumprir compromissos futuros. Entretanto, a estrutura merece atenção, uma vez que a alienação não representa uma saída econômica integral dos ativos, considerando a participação subordinada no fundo comprador, a retenção dos resultados excedentes durante os primeiros 3 anos e a possibilidade de recompra dos imóveis remanescentes. Além disso, o ganho de capital representa um resultado extraordinário e não deve ser interpretado como aumento recorrente da geração de rendimentos. Dessa forma, avaliamos a transação como favorável à estrutura financeira e à qualidade do portfólio do VISC11, mas sua efetiva geração de valor dependerá da realização das parcelas futuras, do desempenho dos ativos vendidos e da capacidade da gestão de reinvestir os recursos em oportunidades com retornos atrativos.