 Fato Relevante
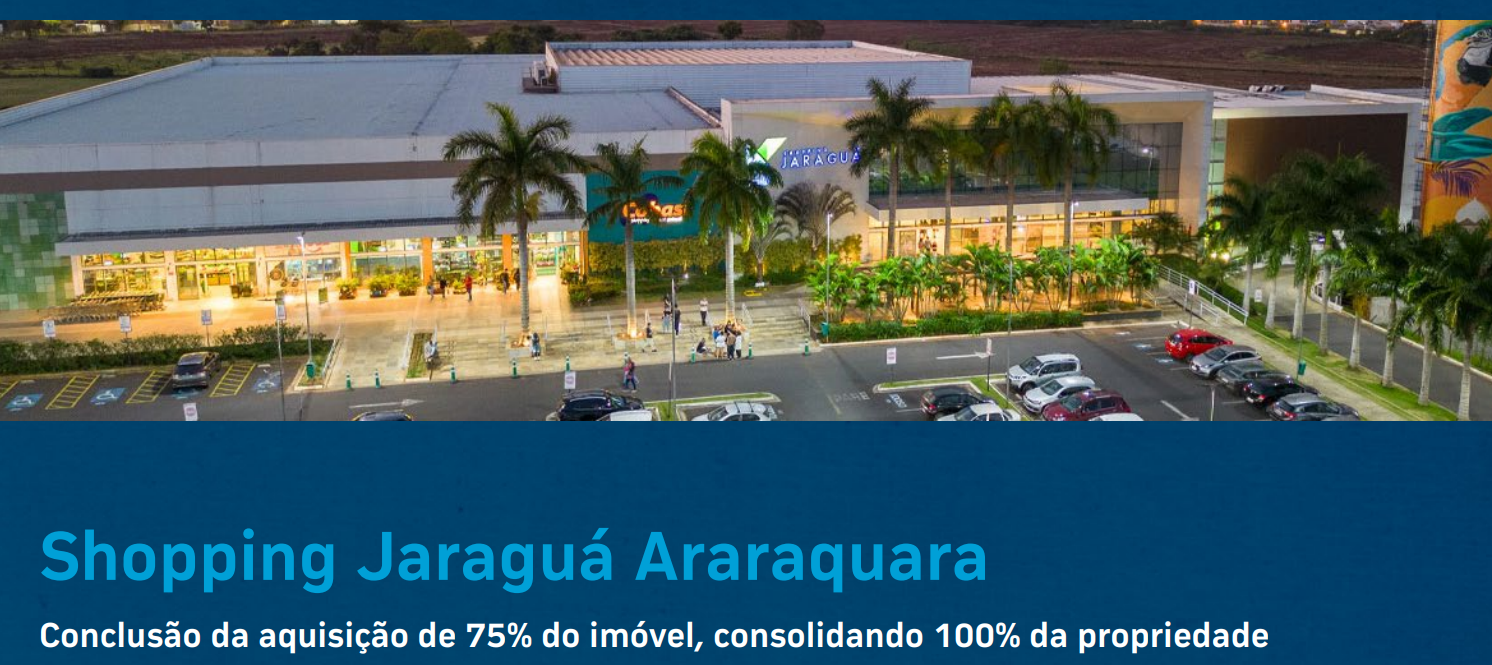
Aquisição do Shopping Jaraguá Araraquara
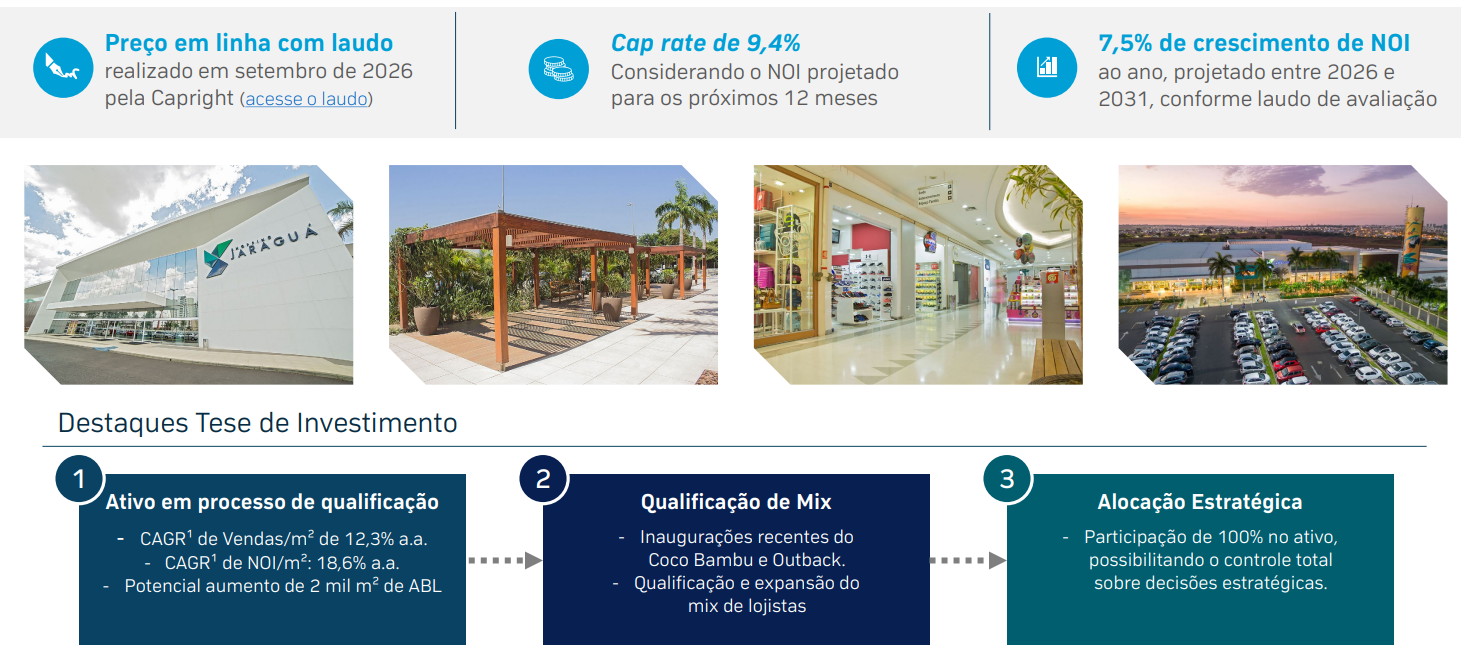
O HGBS11 concluiu a compra de 75% do Shopping Jaraguá Araraquara por R$ 216,3 milhões e, como já possuía os 25% restantes, passou a controlar integralmente o empreendimento. O preço está em linha com o laudo de avaliação da Capright e representa cap rate de 9,4% sobre o resultado operacional projetado para os 12 meses seguintes ao fechamento. A aquisição nos parece estrategicamente coerente por ampliar a exposição a um ativo já conhecido pela gestão e, principalmente, conceder ao fundo controle integral sobre decisões de investimento, expansão e posicionamento comercial do shopping.
Qualidade e desempenho do ativo
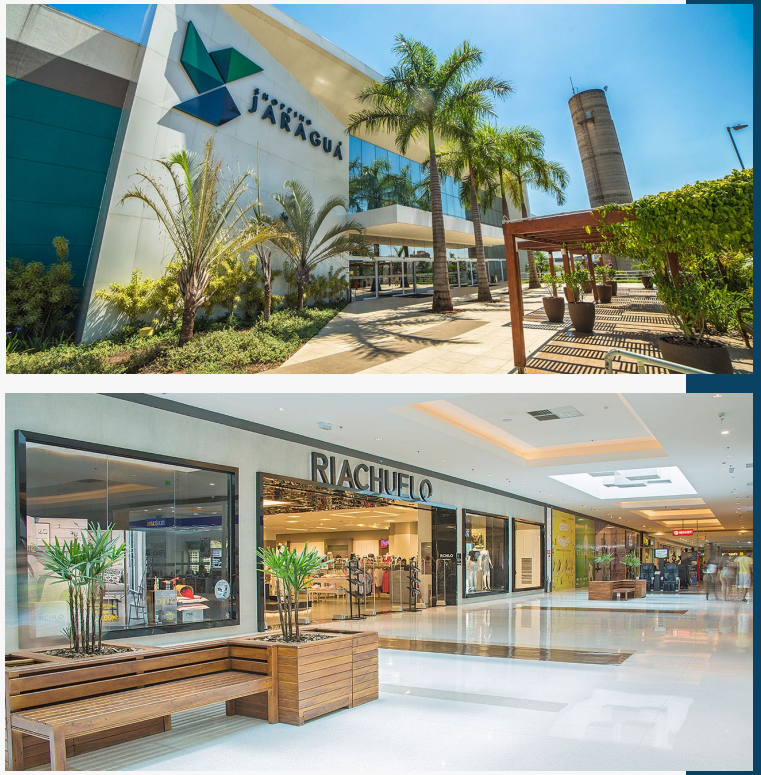
O Shopping Jaraguá Araraquara possui 21 mil m² de ABL, 118 operações, vacância de 4,3%, fluxo mensal de 255 mil consumidores e vendas acumuladas em 12 meses de R$ 344 milhões, enquanto o NOI estimado para 2026 é de R$ 24,6 milhões. Os indicadores operacionais sustentam a tese de aquisição, principalmente diante do crescimento anual composto de 12,3% das vendas por m² e de 18,6% do NOI por m² nos últimos 3 anos. O laudo ainda projeta crescimento anual de 7,5% do NOI entre 2026 e 2031, criando espaço para expansão da geração de renda caso as premissas operacionais sejam efetivamente entregues.
Potencial de valorização operacional
Além do desempenho histórico, o ativo passa por um processo de qualificação que pode sustentar crescimento adicional do NOI, incluindo a possibilidade de expansão de aproximadamente 2 mil m² de ABL e aprimoramento do mix de lojistas. As recentes inaugurações de Coco Bambu e Outback reforçam esse movimento, enquanto a propriedade integral permite ao HGBS11 conduzir diretamente as decisões estratégicas. O principal ponto de acompanhamento será a capacidade de converter essas iniciativas em aumento recorrente de vendas, aluguel e NOI, especialmente considerando que parte relevante da atratividade financeira da aquisição depende do crescimento projetado para os próximos anos.
Impacto no portfólio
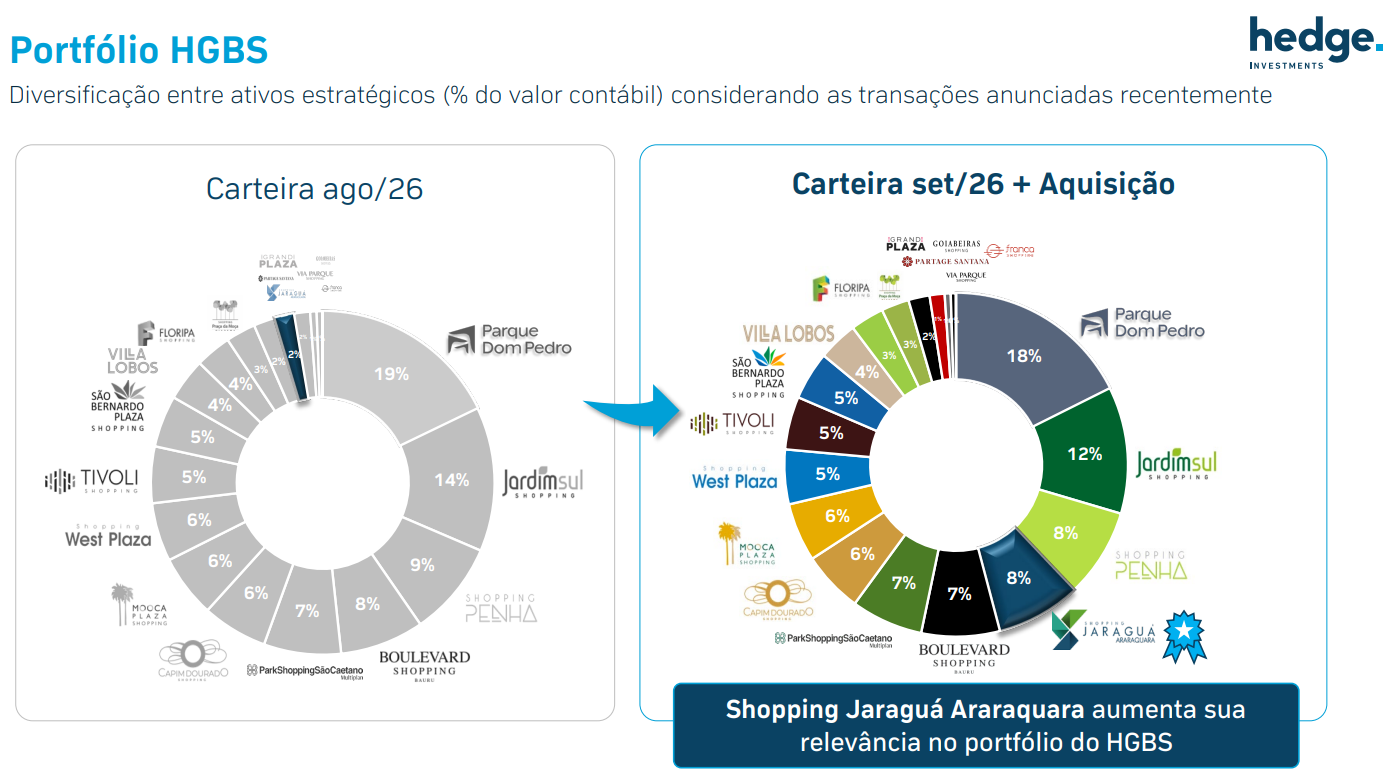
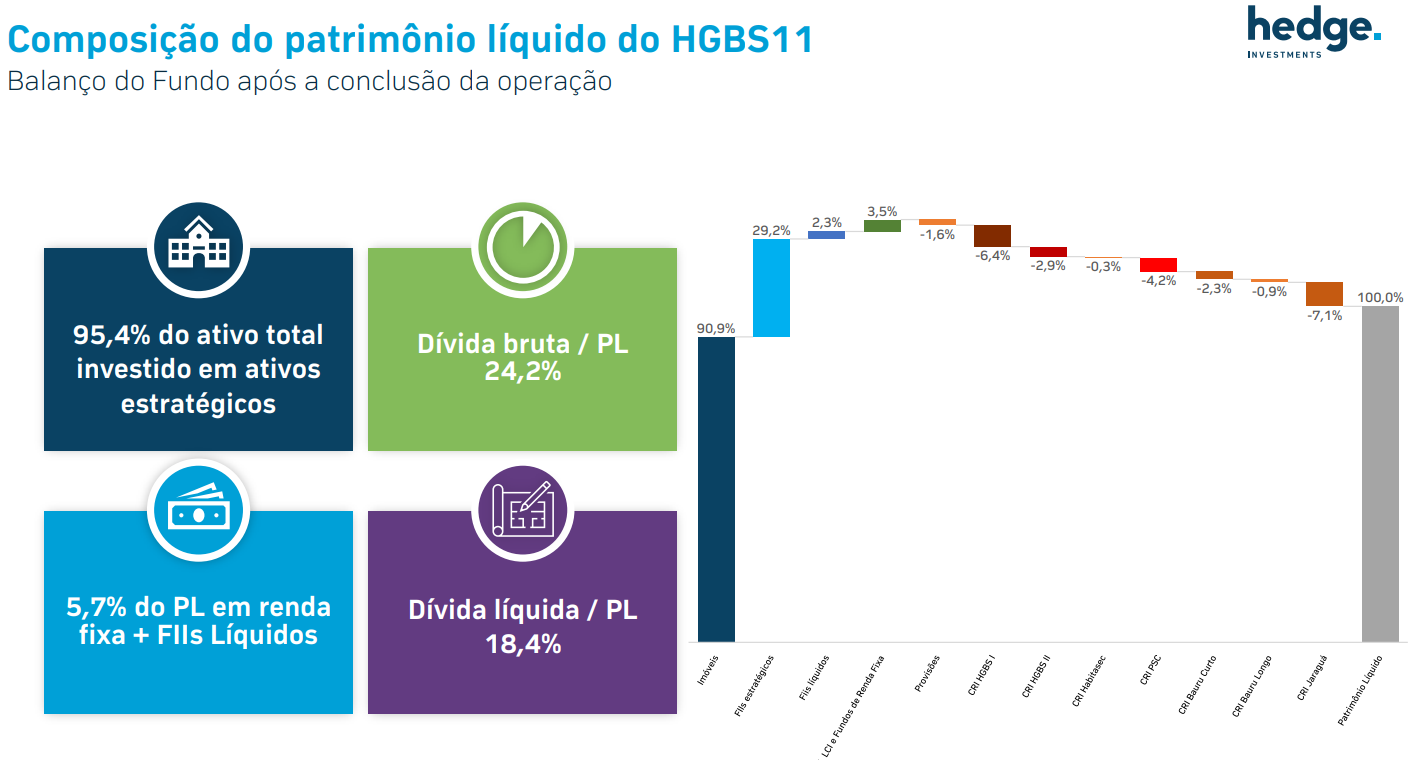
A consolidação de 100% do Shopping Jaraguá Araraquara aumenta a relevância do empreendimento dentro do HGBS11, tornando o desempenho do ativo mais representativo para os resultados consolidados do fundo. A operação mantém o portfólio distribuído entre diferentes shoppings, mas aumenta marginalmente a concentração em um único empreendimento, fator que deve ser ponderado frente ao ganho de controle e ao potencial operacional do ativo. Após a conclusão da transação, 95,4% do ativo total do fundo permanece investido em ativos estratégicos.
Estrutura de financiamento
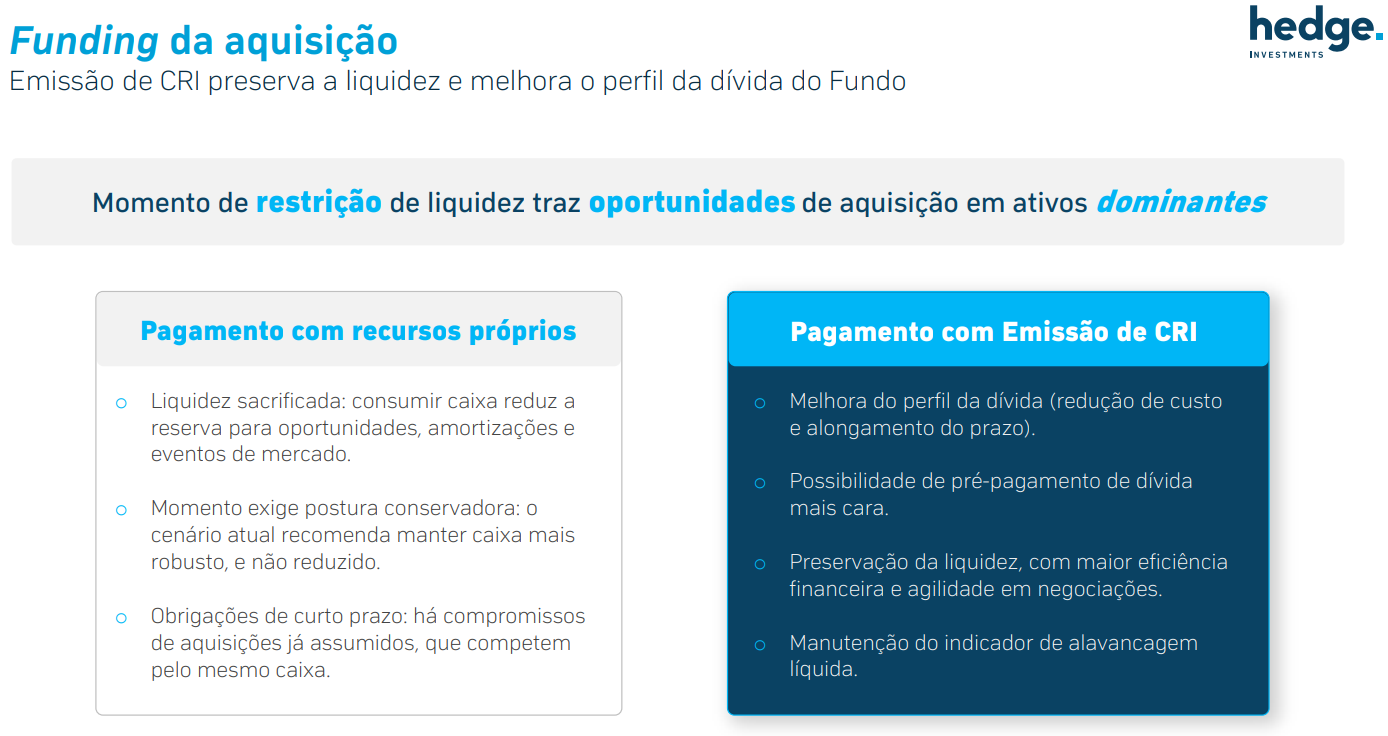
A aquisição foi financiada praticamente em sua totalidade por um CRI de R$ 216 milhões a CDI+ 1,50%, com prazo de 15 anos e carência de amortização de 36 meses. A estrutura preserva o caixa do fundo e alonga o passivo, enquanto o custo médio da parcela da dívida indexada ao CDI passa de CDI+ 1,92% para CDI+ 1,75% e sua duração aumenta de 3,6 para 4,6 anos. A estratégia financeira é adequada sob a ótica de liquidez e prazo, mas adiciona exposição relevante ao CDI, de modo que a relação entre o custo efetivo da dívida e o crescimento do NOI do empreendimento será determinante para avaliar a geração de valor da operação ao longo do tempo.
Alavancagem e liquidez
Após a operação, a dívida bruta do HGBS11 corresponde a 24,2% do PL e a dívida líquida a 18,4%, enquanto 5,7% do PL permanece alocado em renda fixa e FIIs líquidos. A estrutura mantém uma reserva de liquidez relevante, mas a maior utilização de dívida eleva a importância do acompanhamento da cobertura financeira e da evolução operacional dos ativos.
Rendimentos
Apesar do aumento da exposição ao ativo e da contratação do novo financiamento, a gestora manteve o guidance de rendimentos para o 2º semestre de 2026 em R$ 0,17 por cota, sem alterações. A manutenção da projeção sugere que a operação foi estruturada sem necessidade de revisão imediata da distribuição esperada, embora a sustentabilidade dos rendimentos dependa da evolução do NOI dos ativos, do custo financeiro da dívida e da execução das iniciativas previstas para o Shopping Jaraguá Araraquara.
Avaliação
A aquisição apresenta racional estratégico consistente ao combinar cap rate de 9,4%, histórico favorável de crescimento operacional, potencial de expansão da ABL e controle integral de um ativo que já fazia parte do portfólio. A estrutura de financiamento também reduz a necessidade de utilização imediata do caixa e alonga o passivo, mas aumenta a exposição financeira do HGBS11 e torna mais relevante a capacidade de o crescimento do NOI superar, ao longo do ciclo, o custo da dívida contratada. Nesse contexto, avaliamos a operação como positiva sob a ótica operacional e estratégica, mas com maior necessidade de monitoramento da alavancagem, do custo financeiro e da execução das projeções de crescimento do Shopping Jaraguá Araraquara.