 Fato Relevante
Aquisição e estrutura da operação
O VILG11 concluiu a aquisição do Multimodal Campinas por R$ 140 milhões, equivalente a aproximadamente R$ 3.024/m² de ABL. A estrutura de pagamento reduz o desembolso inicial do fundo, com R$ 56 milhões, equivalentes a 40% do preço, pagos no fechamento, enquanto 30%, ou R$ 42 milhões, serão pagos em 6 meses e os 30% restantes, também R$ 42 milhões, em 12 meses, com as 2 parcelas futuras corrigidas pelo IPCA. Considerando os pagamentos a valor presente, a operação apresenta cap rate de entrada de 9,9% e yield médio estimado de 18,5% no 1º ano, indicando uma relação inicial favorável entre preço de aquisição e geração de renda. A garantia de renda mínima concedida pelo vendedor por até 12 meses reduz parcialmente o risco de vacância no período inicial, preservando o fluxo atualmente contratado em caso de desocupação parcial ou integral do imóvel.
Qualidade e localização do ativo
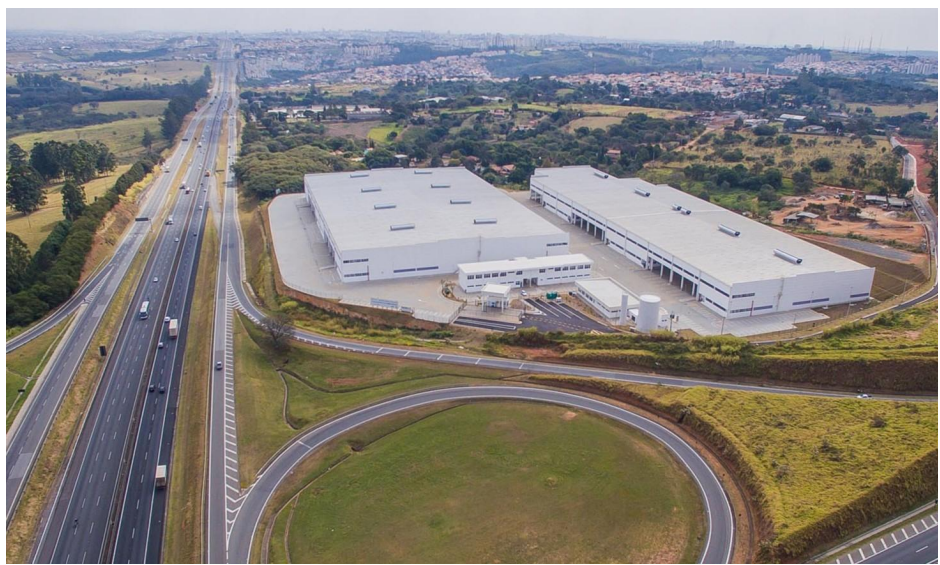
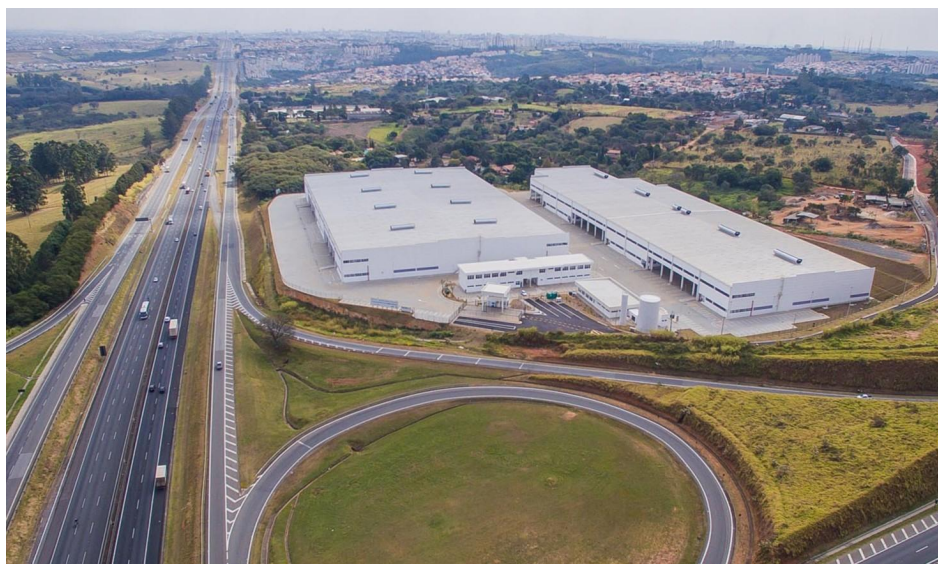
O Multimodal Campinas adiciona ao VILG11 46.296 m² de ABL em um ativo logístico de padrão AAA, localizado no km 87 da Rodovia Anhanguera, em Campinas, com acesso a um dos principais corredores logísticos do país e proximidade ao Aeroporto Internacional de Viracopos. O empreendimento conta com 13 módulos, pé direito mínimo de 12 metros, piso com capacidade de 6 toneladas/m², 4 ou 5 docas por módulo e especificações técnicas compatíveis com imóveis logísticos de alta qualidade. A combinação entre padrão construtivo elevado e localização em um mercado consolidado tende a favorecer a liquidez imobiliária do ativo, sua capacidade de retenção de locatários e o potencial de valorização no longo prazo.
Locatários e concentração de receita
O ativo possui 5 locatários, com destaque para Shopee e Grupo MBRF, que conjuntamente representam mais de 75% da receita de locação do empreendimento. A entrada dessas empresas melhora a qualidade de crédito e o perfil dos ocupantes do portfólio, mas a elevada participação dos 2 principais locatários também cria concentração relevante dentro do próprio imóvel, aspecto que merece acompanhamento ao longo dos contratos. A garantia de renda mínima por até 12 meses funciona como proteção temporária para esse risco, mas não elimina a necessidade de avaliar a permanência e a renovação dos principais inquilinos no horizonte de longo prazo.
Reciclagem do portfólio e maior exposição a São Paulo
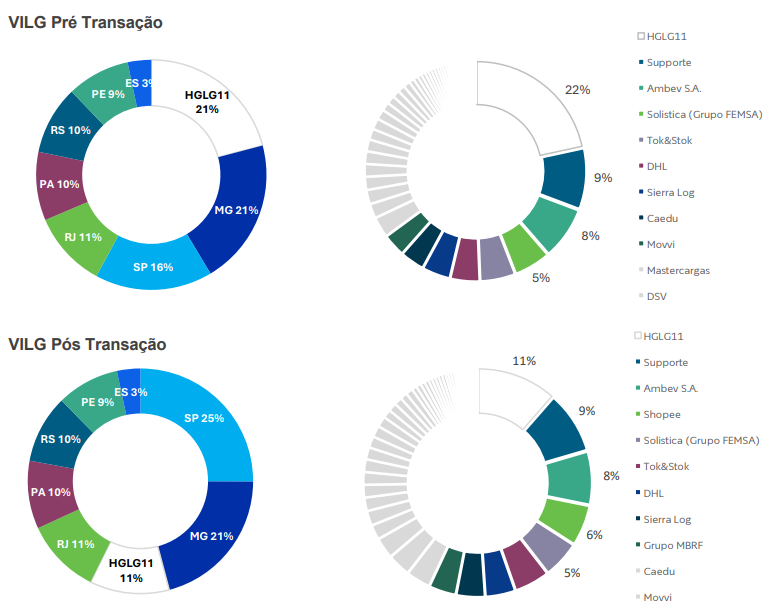
A aquisição também deve ser analisada dentro da estratégia de reciclagem do portfólio do VILG11, uma vez que parte dos recursos obtidos com a venda de 4 ativos em dezembro de 2025 está sendo redirecionada para São Paulo. Conforme os gráficos apresentados na página 3, a participação paulista na receita de locação passa de aproximadamente 16% para 25%, tornando São Paulo a maior exposição geográfica do fundo, à frente de Minas Gerais, com 21%. O movimento concentra mais capital no principal mercado logístico brasileiro e, simultaneamente, adiciona um ativo AAA ao portfólio, indicando uma estratégia de priorização da qualidade dos imóveis e da localização em detrimento de uma dispersão geográfica maior.
Avaliação da transação
A aquisição apresenta fundamentos positivos para o VILG11, combinando um ativo AAA, localização estratégica, locatários de grande porte e cap rate de 9,9% a valor presente, além de um yield estimado elevado no 1º ano. O parcelamento de 60% do preço posterga parte relevante do desembolso e contribui para o retorno inicial da operação, embora gere compromissos futuros corrigidos pelo IPCA. A garantia de renda mínima também reduz o risco operacional durante os primeiros 12 meses. Em contrapartida, a concentração superior a 75% da receita do ativo em Shopee e Grupo MBRF constitui o principal ponto de atenção operacional. No conjunto, entendemos que a transação melhora a qualidade do portfólio e aumenta a exposição do fundo a um mercado logístico consolidado, com uma estrutura financeira que se mostra favorável no período inicial.