 Fato Relevante
Análise da operação
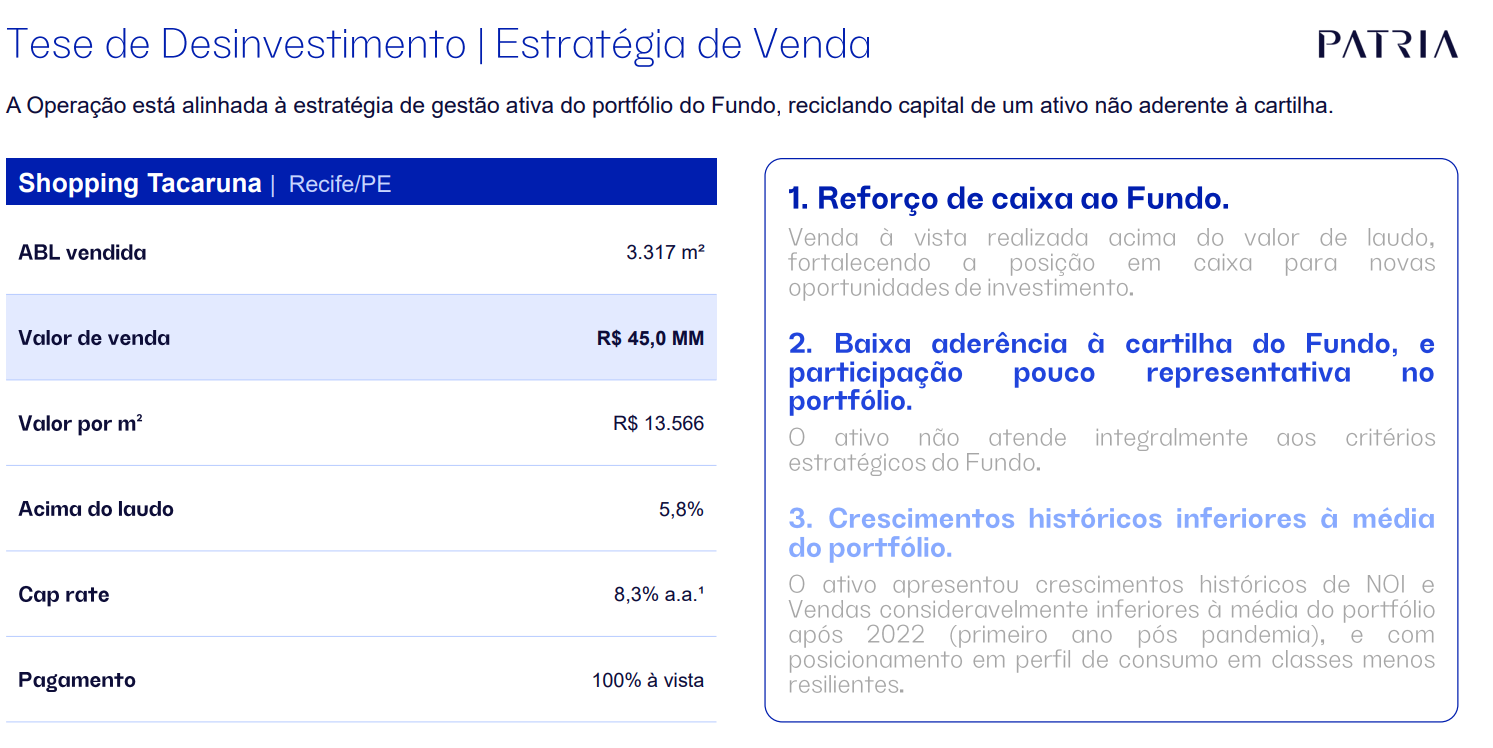
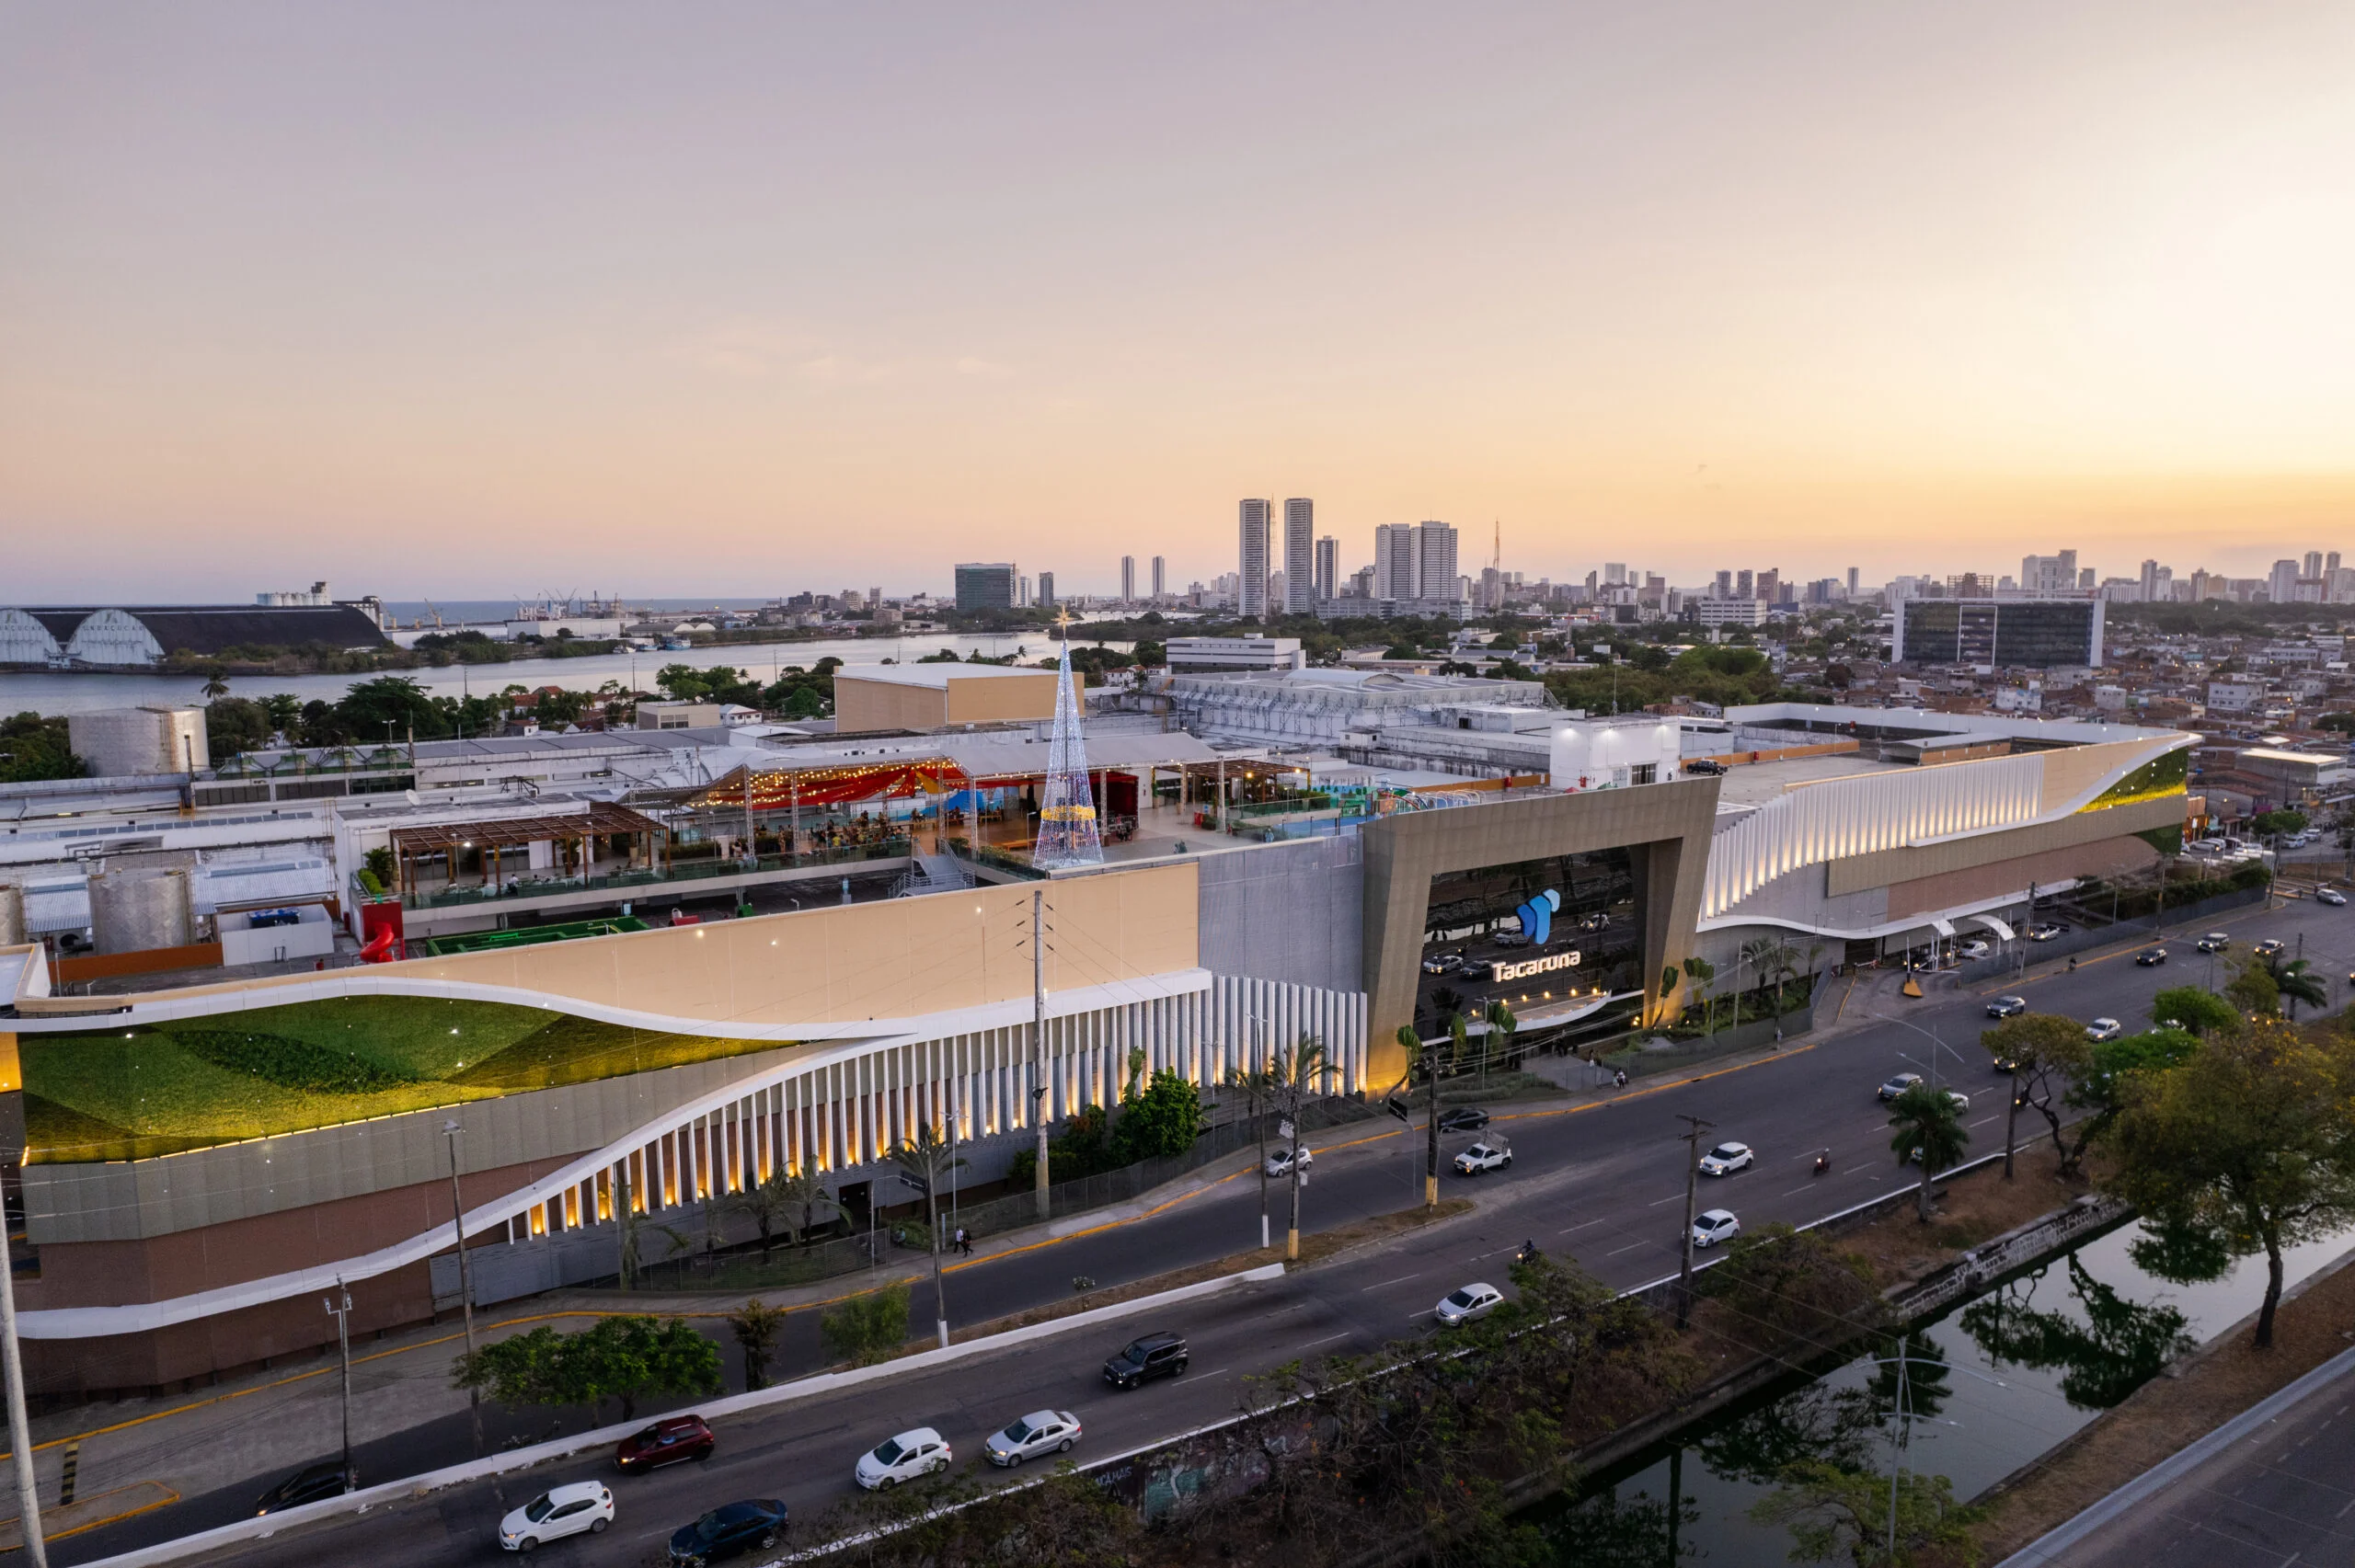
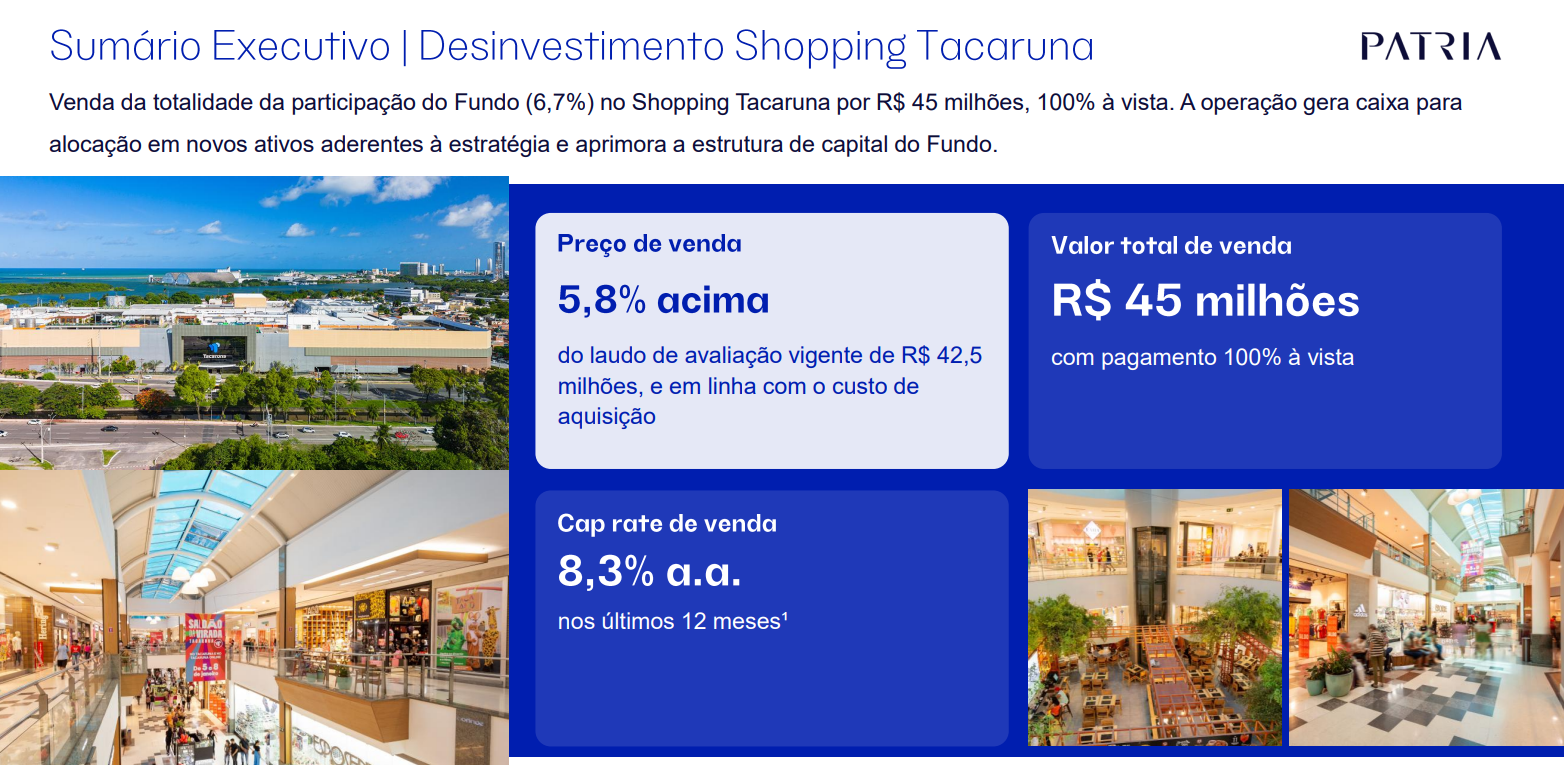
O Pátria Malls FII (PMLL11) anunciou a celebração de um memorando de entendimentos para a alienação integral de sua participação de 6,7% no Shopping Tacaruna, localizado em Recife, pelo valor de R$ 45 milhões, com pagamento integral à vista após a formalização do contrato definitivo. A transação representa um preço 5,8% superior ao último laudo de avaliação, de R$ 42,5 milhões, e está em linha com o custo de aquisição do ativo, considerando um cap rate de venda de 8,3% a.a., calculado com base no resultado operacional dos últimos 12 meses. A participação alienada corresponde a 3.317 m² de ABL, com preço implícito de R$ 13.566/m². Sob a perspectiva operacional, o desinvestimento está alinhado à estratégia de gestão ativa do fundo, considerando que o empreendimento apresenta indicadores inferiores aos critérios estabelecidos pela gestora, incluindo NOI médio de R$ 93/m²/mês, abaixo do patamar mínimo de R$ 100/m²/mês, ocupação de 90% e crescimento histórico de vendas e resultado operacional inferior à média do portfólio desde 2022. Adicionalmente, o empreendimento não apresenta posição dominante em sua região de influência primária, enquanto seu perfil de consumo está concentrado em classes consideradas menos resilientes pela gestora. A venda permite reduzir a exposição a um ativo de menor aderência estratégica, ampliar a disponibilidade de caixa e direcionar recursos para aquisições com maior potencial de crescimento operacional ou para a otimização da estrutura de capital. Embora a negociação acima do valor patrimonial de avaliação seja positiva, o preço próximo ao custo de aquisição limita a geração de ganho de capital em relação ao investimento original, enquanto o impacto sobre a distribuição de rendimentos dependerá da destinação dos recursos e da capacidade de reposição da receita operacional atualmente gerada pelo empreendimento. A operação permanece condicionada à conclusão das etapas contratuais e ao cumprimento das condições precedentes.
Conclusão
Avaliamos a operação como positiva para o PMLL11, principalmente pela possibilidade de reciclar capital de um empreendimento com desempenho operacional inferior à média da carteira, preservando o valor patrimonial e reforçando a liquidez do fundo. Entretanto, considerando o cap rate de 8,3% a.a. e a ausência de ganho relevante sobre o custo de aquisição, o principal benefício da transação dependerá da capacidade da gestora de reinvestir os R$ 45 milhões em ativos com melhor relação entre risco, retorno e potencial de crescimento, ou de reduzir despesas financeiras por meio da otimização da estrutura de capital.