 Fato Relevante
Venda dos imóveis e rentabilidade das operações
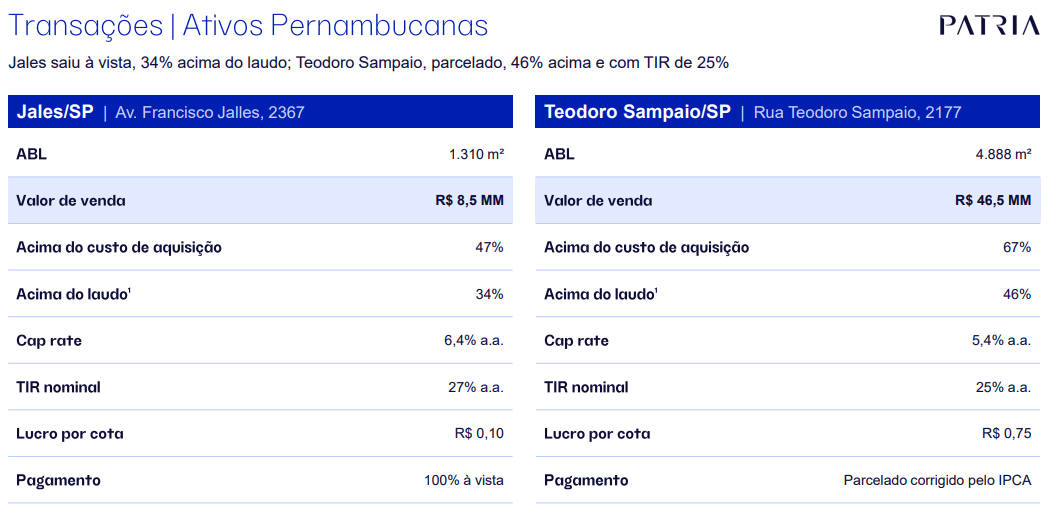
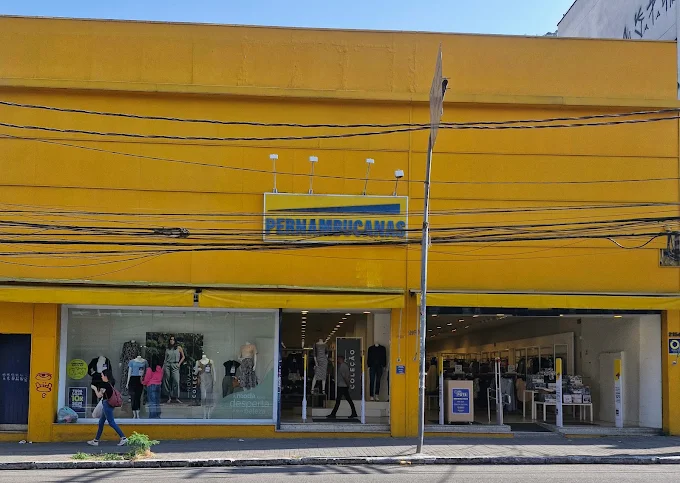
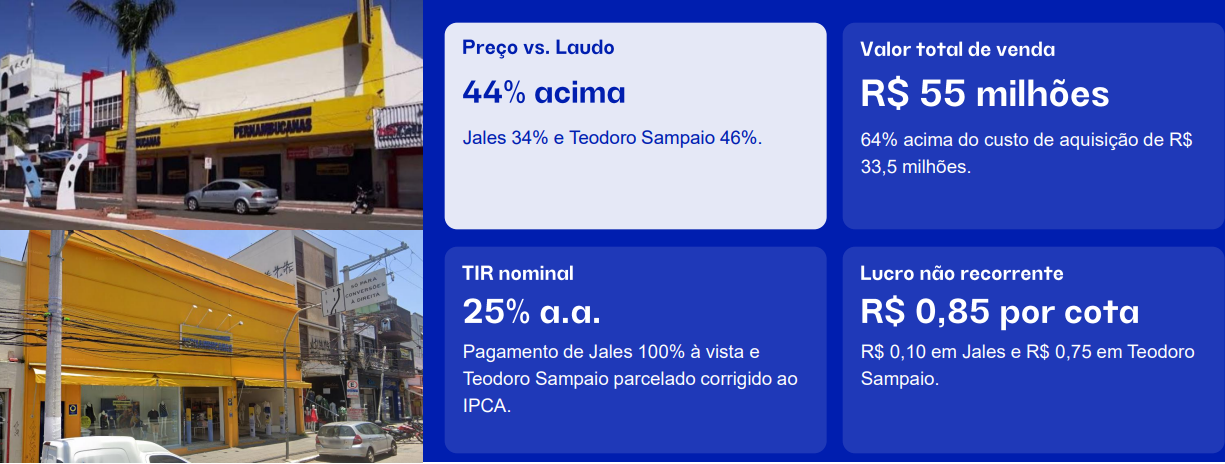
O HGRU11 concluiu a venda do imóvel localizado em Jales, no interior de São Paulo, por R$ 8,5 milhões, com recebimento integral à vista, representando valorização de 47% sobre o capital investido e 34% sobre o laudo de avaliação, além de TIR nominal de 27% a.a. Paralelamente, assinou compromisso de venda do imóvel localizado na Rua Teodoro Sampaio, em São Paulo, por R$ 46,5 milhões, valor 67% superior ao investimento realizado e 46% acima do laudo, com TIR estimada de 25% a.a. A segunda operação prevê recebimentos parcelados, corrigidos pela variação positiva do IPCA, e permanece condicionada ao cumprimento de condições precedentes. Os cap rates de saída foram de 6,4% a.a. em Jales e 5,4% a.a. em Teodoro Sampaio, evidenciando a capacidade da gestão de negociar os ativos a preços superiores aos valores patrimoniais registrados.
Impacto nos resultados e distribuição de rendimentos
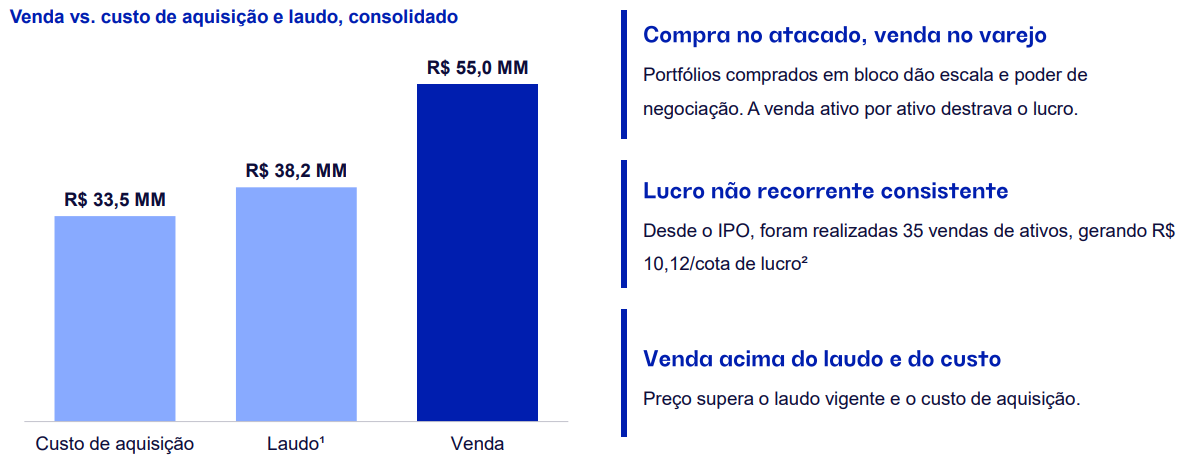
As operações representam lucro não recorrente de R$ 21,5 milhões, equivalente a R$ 0,85 por cota, sendo R$ 0,10 provenientes do imóvel de Jales e R$ 0,75 do imóvel de Teodoro Sampaio. Embora o resultado seja positivo para a geração de valor patrimonial, é importante destacar que o lucro extraordinário não representa necessariamente distribuição imediata aos cotistas, especialmente diante do cronograma de recebimentos parcelados da segunda transação. A eventual distribuição dependerá da disponibilidade de caixa e da política de rendimentos da gestão. Desde o IPO, o fundo acumula 35 alienações de imóveis, que, segundo a gestora, geraram R$ 10,12 por cota em lucros, reforçando o histórico de realização de ganhos por meio da reciclagem de ativos.
Diversificação e estratégia de reciclagem do portfólio
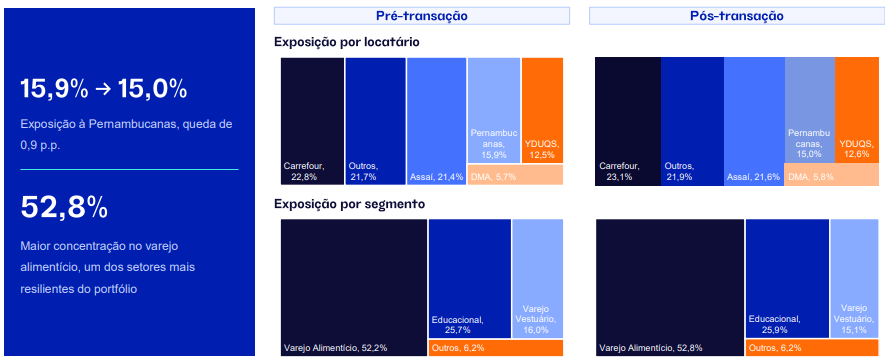
As alienações estão alinhadas à estratégia de aquisição de portfólios em bloco e posterior venda individualizada dos imóveis, buscando capturar ganhos de capital e otimizar a composição da carteira. Com as operações, a participação da Pernambucanas nas receitas do fundo deverá diminuir de 15,9% para 15,0%, enquanto a exposição ao varejo alimentício aumentará de 52,2% para 52,8%, ampliando a representatividade de um segmento com características mais defensivas. Consideramos a redução da concentração em um único locatário positiva para o perfil de risco do HGRU11, embora o impacto sobre a diversificação seja moderado e a reciclagem também exija atenção à reposição das receitas recorrentes provenientes dos imóveis vendidos.
Conclusão
Mantemos uma avaliação positiva das operações, principalmente pela capacidade da gestão de realizar ganhos expressivos sobre o capital investido, com preços superiores aos laudos de avaliação e taxas de retorno atrativas. Entretanto, parte relevante do resultado está vinculada a recebimentos de longo prazo, o que exige acompanhamento do risco de crédito da contraparte e da efetiva conclusão da segunda venda. Adicionalmente, a alienação dos imóveis implica a substituição de receitas locatícias recorrentes por recursos financeiros, tornando a eficiência da futura realocação do capital determinante para a manutenção da geração de rendimentos. Dessa forma, entendemos que as transações fortalecem a estratégia de gestão ativa do HGRU11, com efeitos positivos sobre o resultado extraordinário e a diversificação da carteira, mas sem garantir aumento estrutural dos rendimentos mensais.