 Blog
As maiores quedas do dia
Vinte fundos caíram 5% ou mais e três caíram mais de 10%. TGAR11 liderou as perdas, como já havia liderado no pregão pós-eleição de 26 de outubro. A variação abaixo é a oficial da B3, já ajustada pelos proventos.
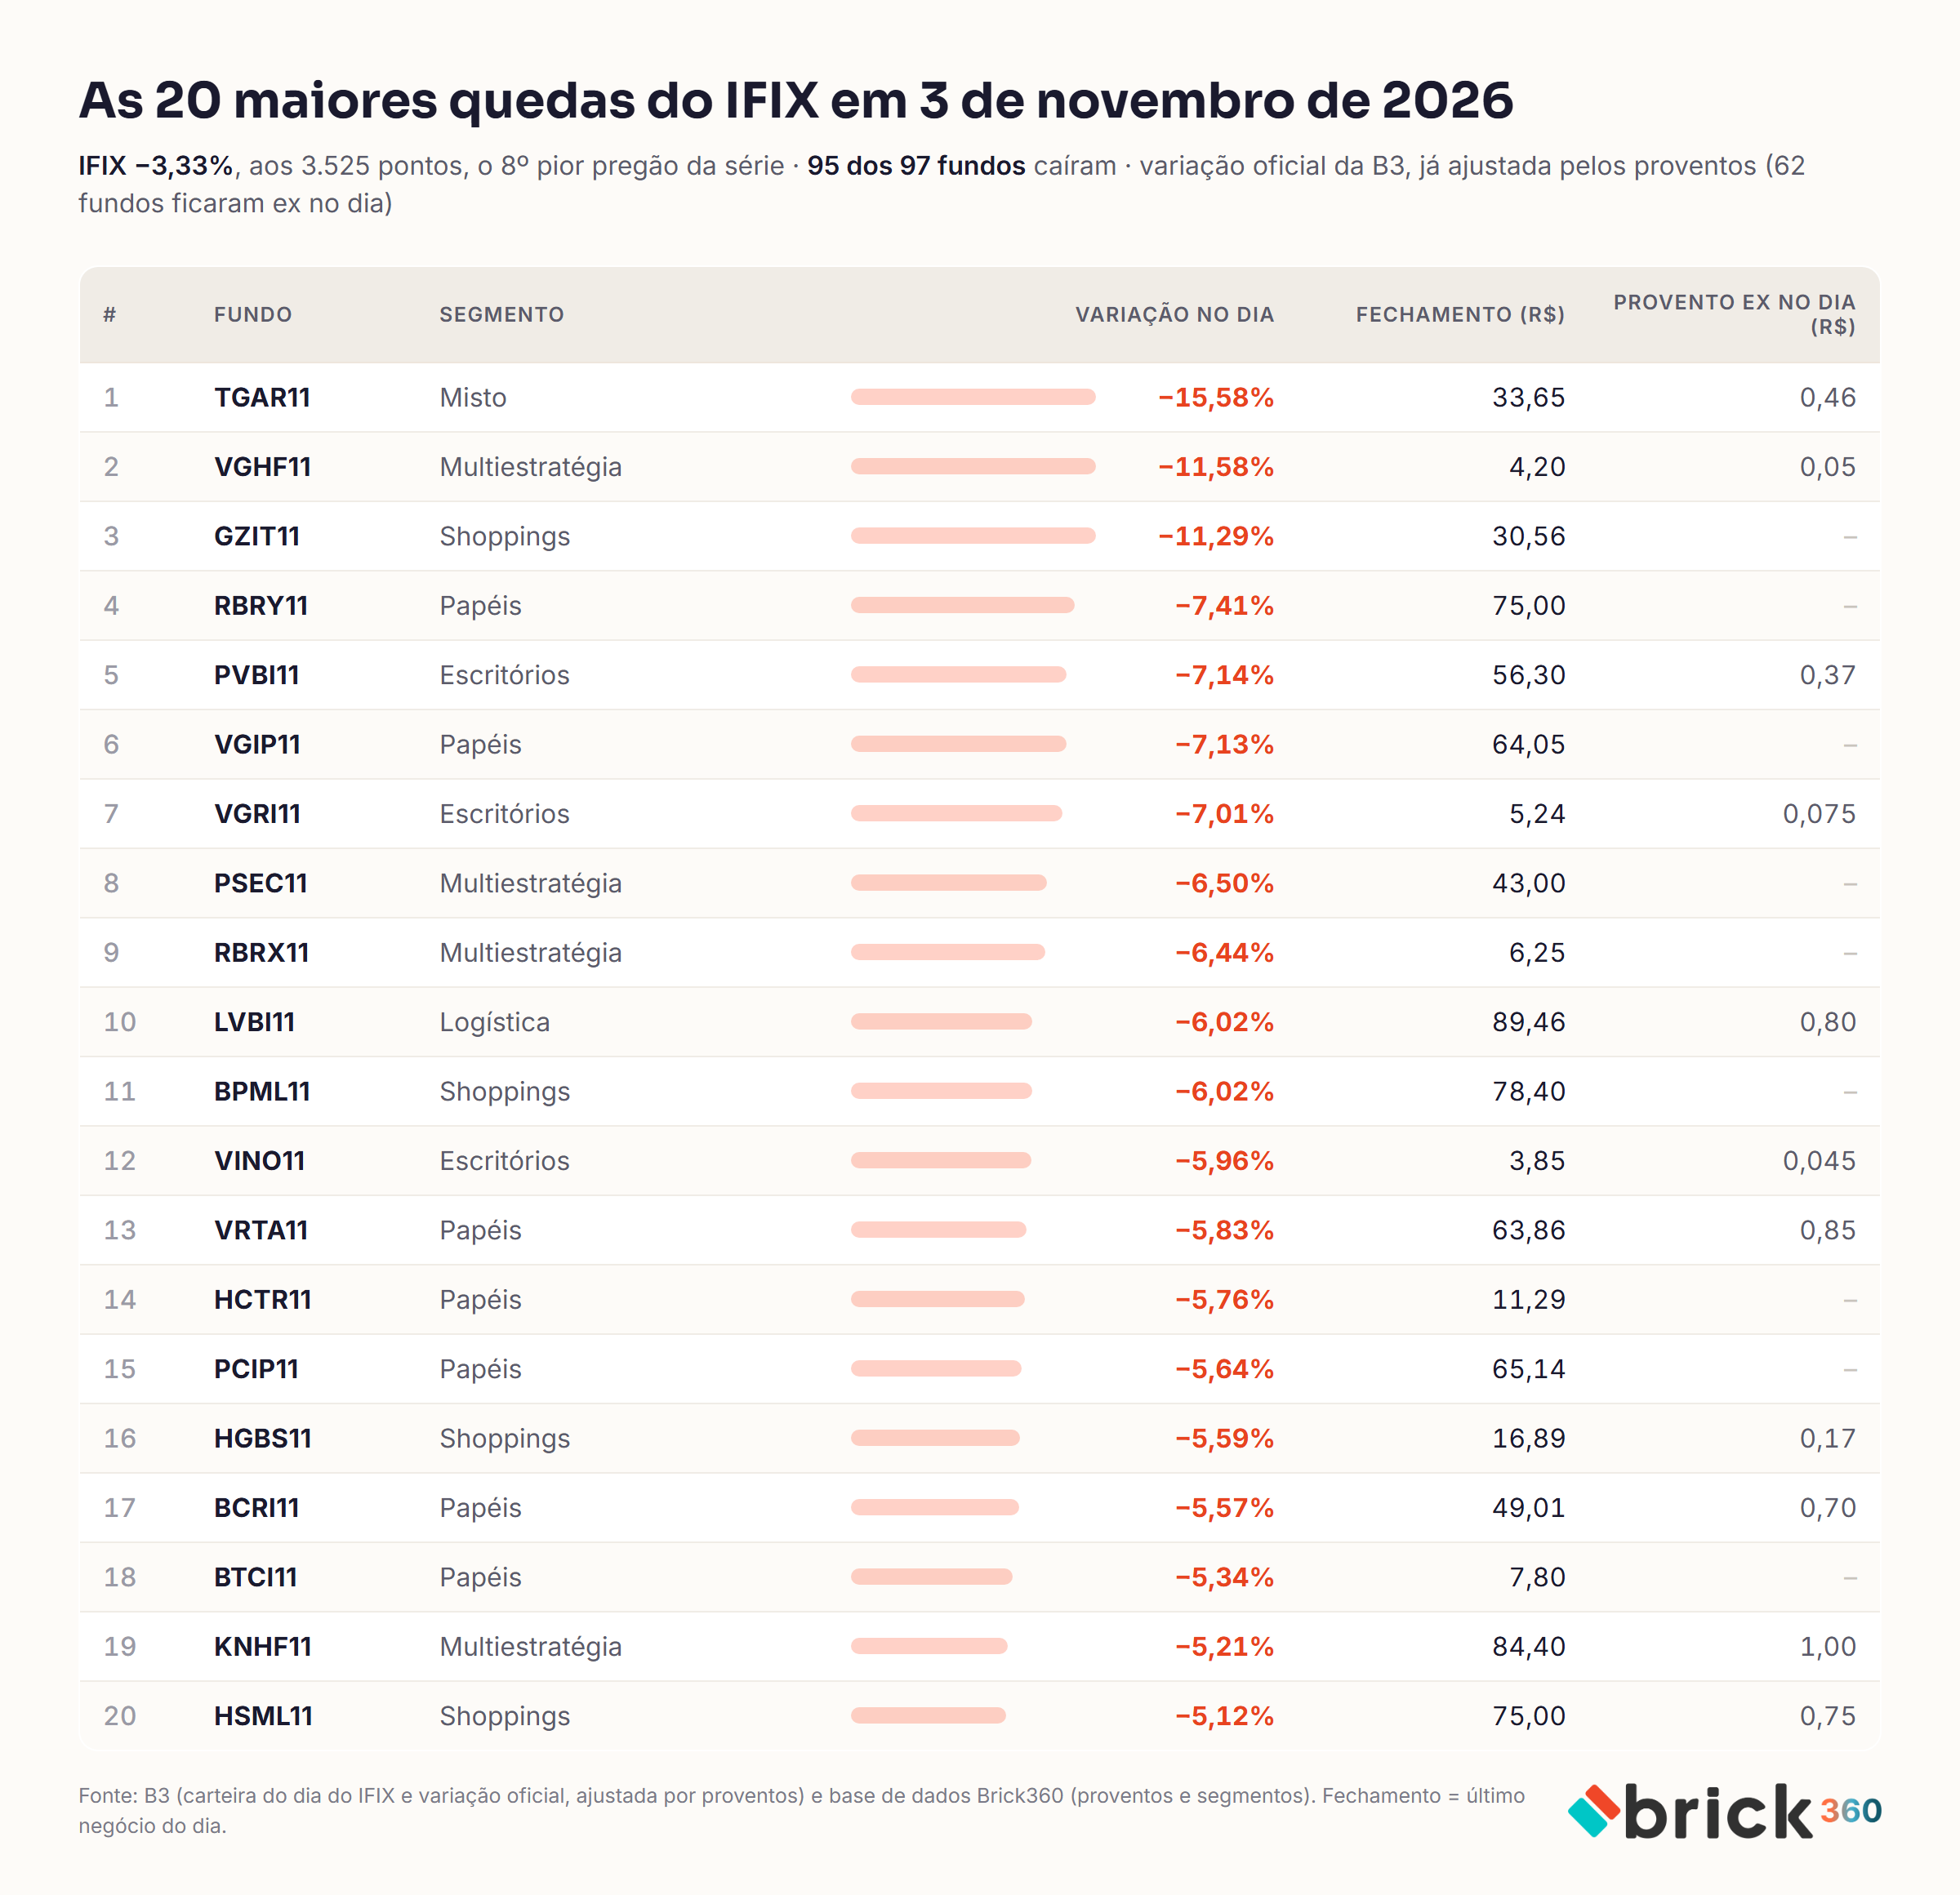
Por segmento, os fundos mistos e de shoppings sofreram mais, com queda média perto de 5%. Fundos de papéis caíram 3,5% em média, e fundos de fundos e de varejo ficaram abaixo de 3%.
Cuidado ao ler a queda de um fundo nesse dia. O pregão de 3 de novembro foi o primeiro após o último dia útil de outubro, e 62 dos 97 fundos do IFIX ficaram “ex” naquele dia: a cota passou a ser negociada sem direito ao provento com data-com em 30 de outubro. A variação oficial desconta esse efeito. Quem comparar fechamento com fechamento vai ver uma queda maior do que a real. HGLG11, por exemplo, fechou a R$ 144,62 contra R$ 149,50: são 3,26% a menos no preço, mas a queda oficial foi de 2,50%, porque R$ 1,17 eram provento.
O que o Boletim Focus mudou
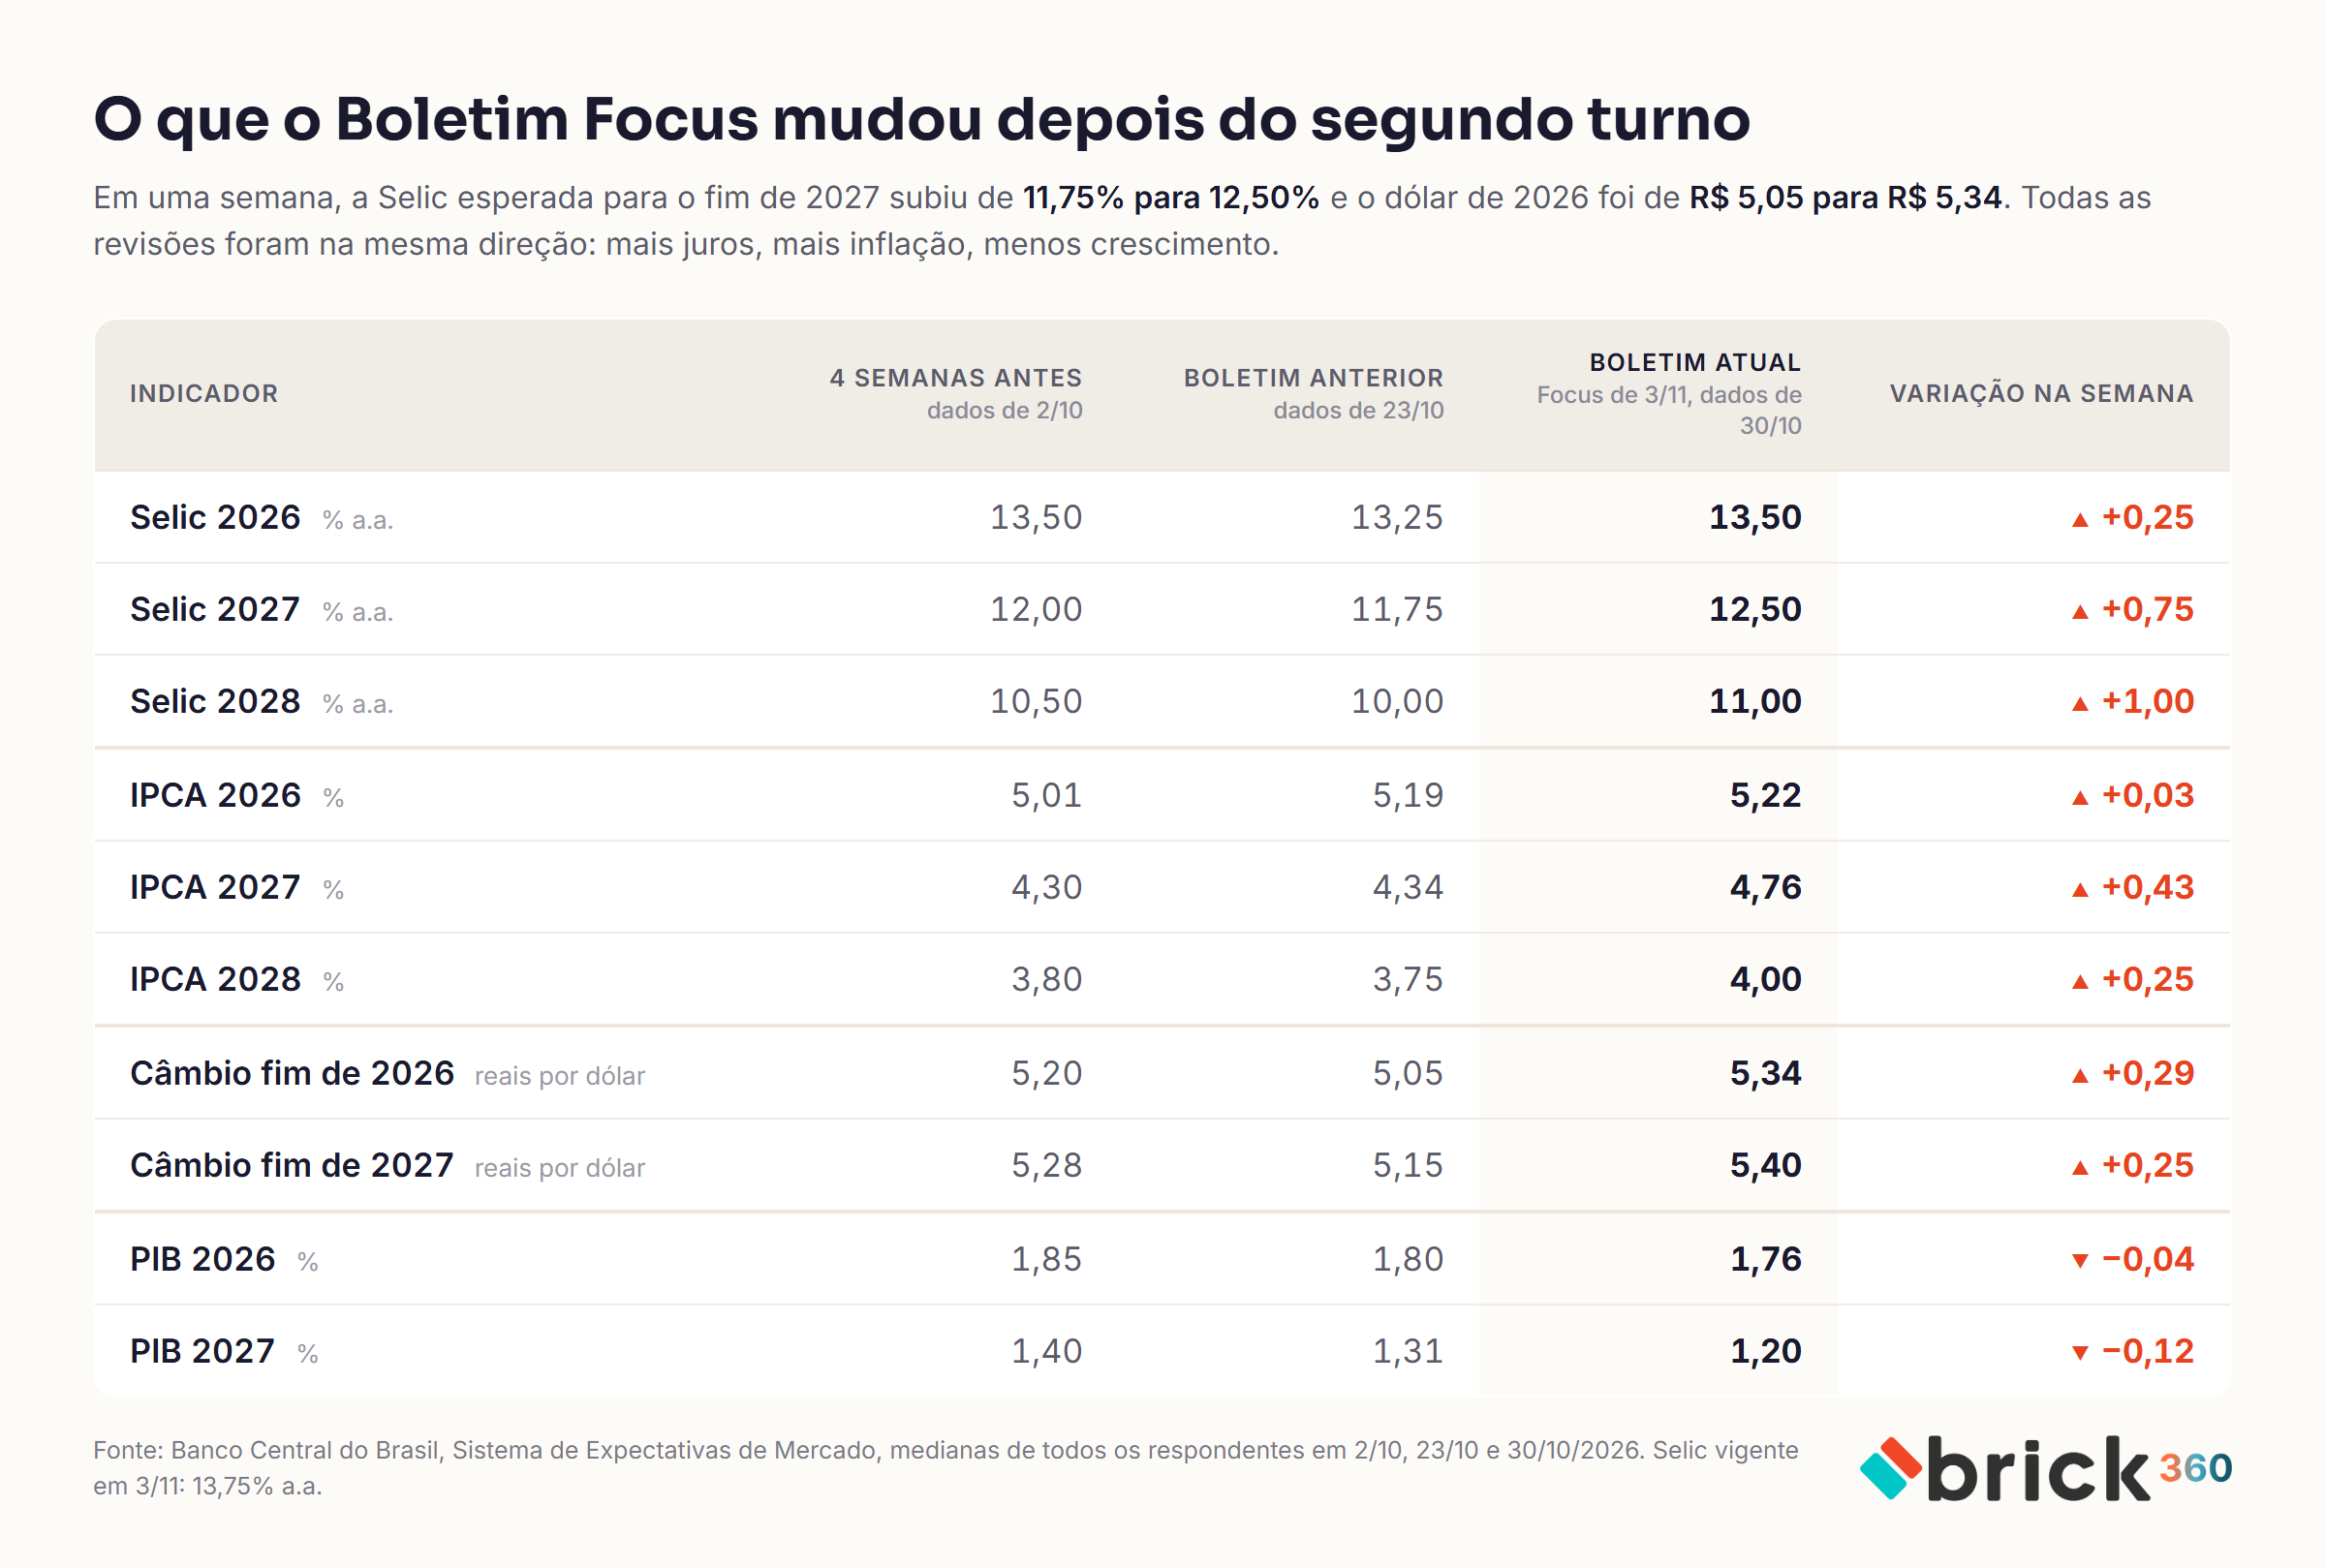
O Focus divulgado em 3 de novembro, com dados coletados até 30 de outubro, é o primeiro boletim completo depois do segundo turno. Todas as medianas de juros, inflação e câmbio subiram, e a de crescimento caiu.
Para quem investe em FIIs, o dado mais importante não está na tabela. Está na trajetória da Selic reunião a reunião. Em uma semana, o ciclo de cortes de 2027 praticamente desapareceu: o mercado via cortes a partir de janeiro e agora vê a Selic parada em 13,50% até maio de 2027.
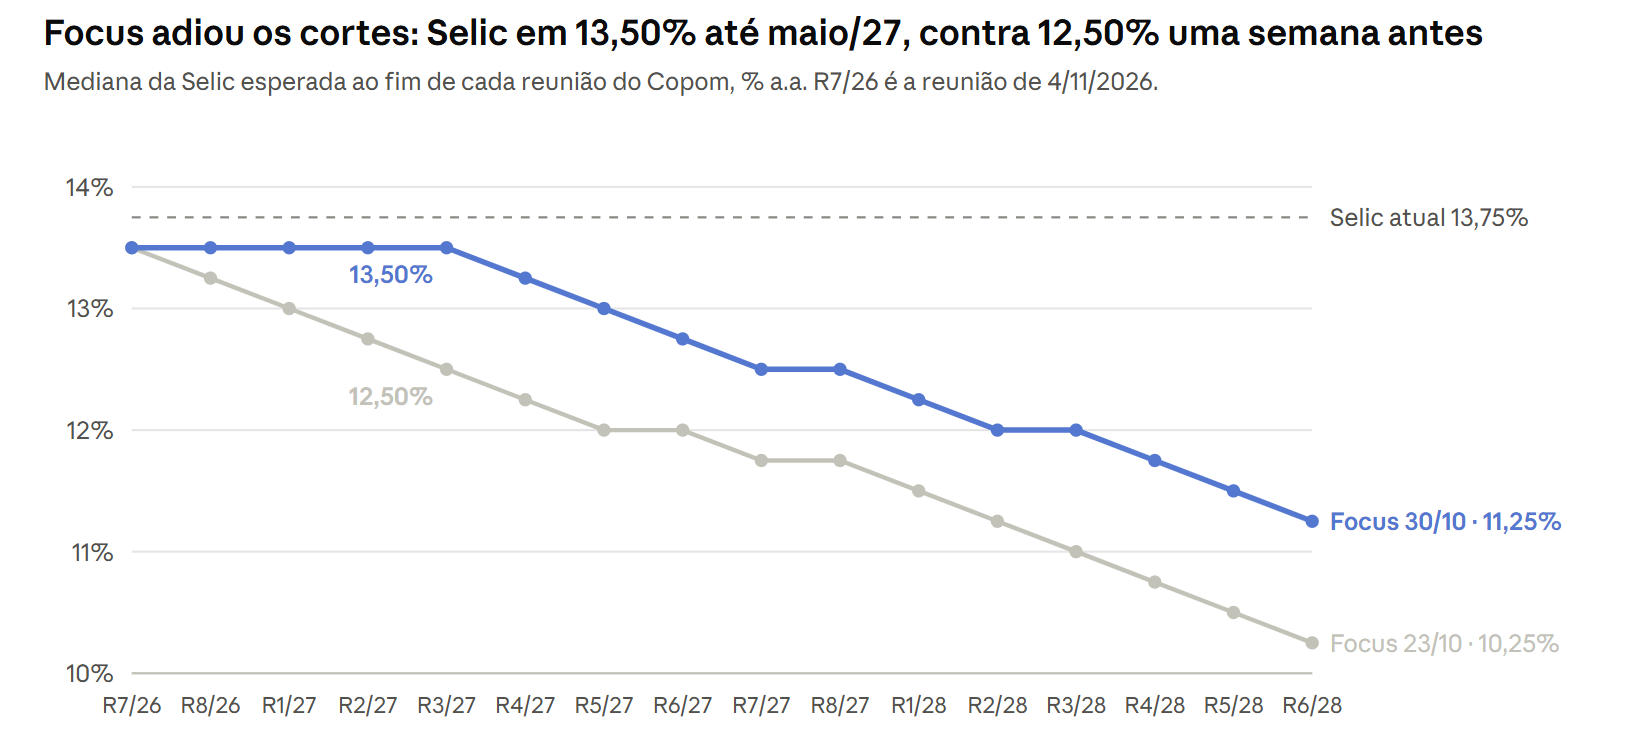
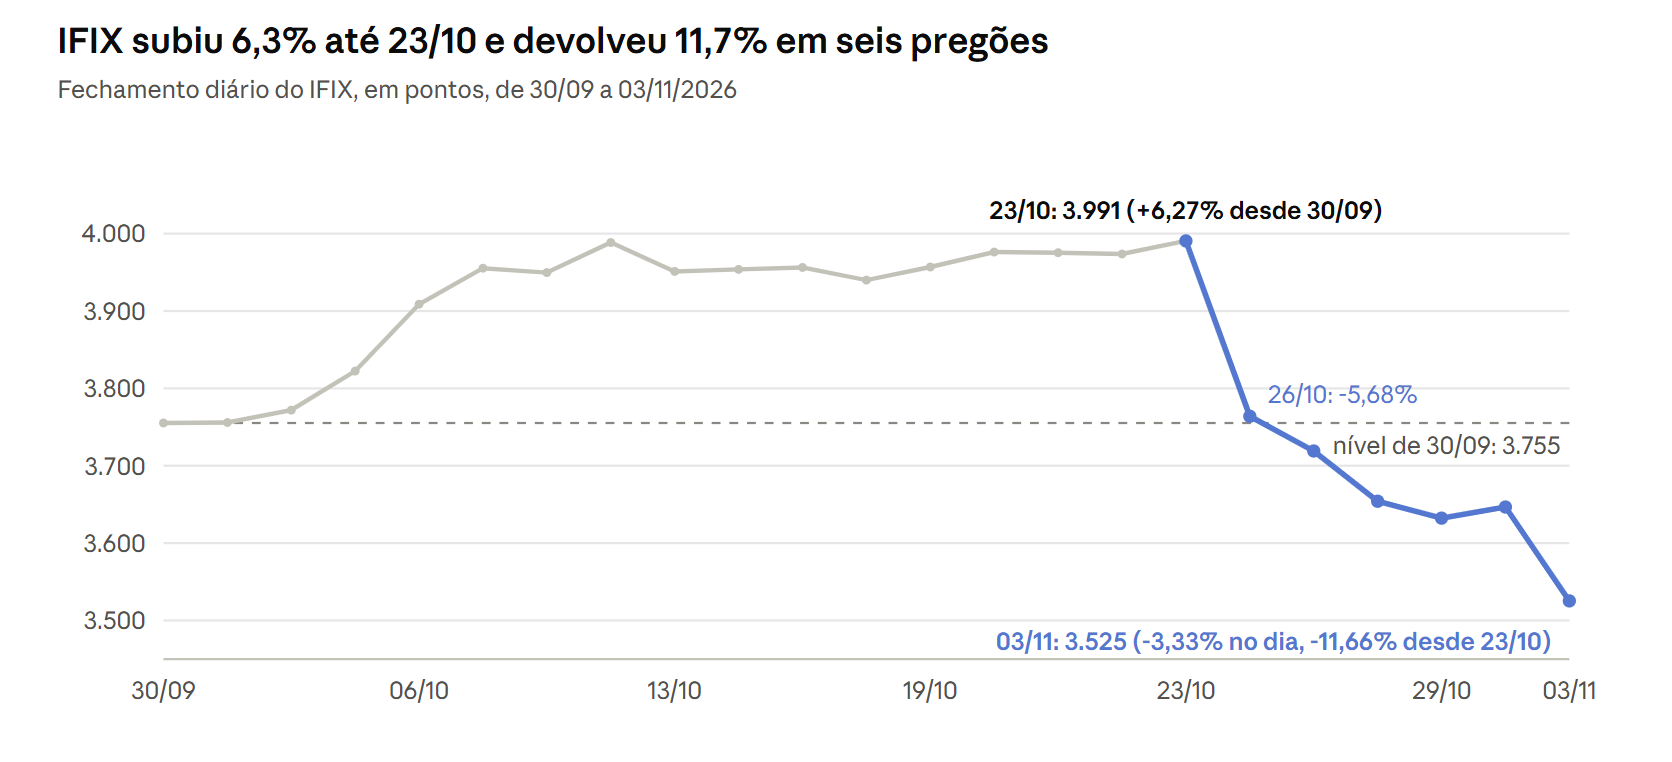
A Selic vigente é 13,75%. A mediana ainda embute um corte de 0,25 ponto na reunião desta quarta-feira (4), mas o próprio mercado já não compra isso: o contrato DI de janeiro de 2027 fechou a 13,62% ao ano na B3, o que equivale a CDI parado até o fim do ano. A curva de juros: do rali de outubro à reversão Em outubro, o mercado precificou um cenário eleitoral que não se confirmou. As taxas caíram até 23 de outubro, o IFIX subiu 6,3% entre o fim de setembro e 23 de outubro, e tudo voltou na semana seguinte.
Por que juros derrubam FIIs
A cota de um FII é, na prática, um fluxo de aluguéis ou de juros de CRI descontado por uma taxa. Quando a taxa sobe, o mesmo fluxo vale menos. A régua dessa taxa é a NTN-B.
• A taxa real é a régua. O investidor compara o dividend yield do fundo com o que a NTN-B paga sem risco de crédito. Quando a NTN-B 2035 sobe de 6,76% para 7,88%, o mercado passa a exigir mais yield dos FIIs. Como o dividendo não muda da noite para o dia, o ajuste vem pelo preço. Um fundo que paga R$ 10 por ano e era negociado a R$ 100, com yield de 10%, precisa cair para R$ 90 para render 11,1%, o mesmo 1,12 ponto a mais que a NTN-B passou a pagar. Essa queda de 10% é da mesma ordem dos 11,7% que o IFIX perdeu desde 23 de outubro.
• Selic alta por mais tempo seca a demanda. Com CDI perto de 13,5% até meados de 2027, o investidor não precisa sair da renda fixa para ter renda. O fluxo marginal para cotas diminui, e sem comprador o preço cede mais do que o fundamento justificaria.
• Quem sofre mais. Fundos de desenvolvimento e mistos, como TGAR11, têm fluxo mais incerto e mais distante, por isso são os mais sensíveis à taxa de desconto. Foram também os que mais subiram no rali de outubro. Shoppings e escritórios vêm em seguida. Fundos de papel, cuja carteira acompanha CDI ou IPCA, caem menos porque o carrego sobe junto com os juros.
O pregão de terça-feira teve uma particularidade: a curva real quase não se mexeu. A queda de 3,33% não foi um novo choque de juros. Foi a leitura do Focus, o posicionamento para o Copom e a liquidação represada pelo feriado de segunda-feira.
O que observar agora: o Copom de hoje O Copom decide a Selic nesta quarta-feira (4) com o Focus apontando corte de 0,25 ponto e a curva apontando manutenção em 13,75%. São três cenários para as cotas. • Manutenção com comunicado duro. É o cenário que a curva já carrega. Tende a ser absorvido, e a ponta longa pode até aliviar se o comitê reforçar o compromisso com a meta. • Corte de 0,25 ponto. Com inflação implícita acima de 6,8% e câmbio projetado a 5,34, um corte pode ser lido como leniência. A ponta longa sobe, e é a ponta longa que precifica os FIIs de tijolo. Seria o pior cenário para as cotas no curto prazo. • Alta de juros. Uma minoria já cogita. Sinalizaria firmeza contra a inflação e poderia achatar a ponta longa, mas eleva ainda mais o custo de oportunidade de ter cotas.
Depois do Copom, dois termômetros bastam: a NTN-B 2035, a 7,88% em 30 de outubro, e o DI janeiro/2028, a 14,57%. Enquanto subirem, o IFIX terá dificuldade de reagir, mesmo com os fundos pagando os mesmos aluguéis. E vale acompanhar os próximos boletins Focus: se a Selic de 2027 continuar subindo, a reprecificação não terminou.
Como usar essa informação
O preço caiu; o fundamento, até aqui, não. Vacância, inadimplência e contratos dos fundos são os mesmos de duas semanas atrás.
• Separe preço de fundamento. Antes de reagir à queda de um fundo, confira se mudou algo no imóvel, no inquilino ou na carteira de CRI. Se não mudou, o que mudou foi a taxa de desconto, e ela também volta.
• Desconte a data ex. Em dia de ex-provento, compare a variação oficial, não o preço de tela. Mais da metade das quedas de terça-feira estava inflada por isso.
• Olhe o spread, não o yield. Um dividend yield de 12% com a NTN-B a 7,9% é um spread de 4 pontos. O mesmo yield com a NTN-B a 6,8% era um spread de 5 pontos. O spread é o que diz se o fundo ficou barato ou se só acompanhou a curva.
• Respeite o horizonte. Quem compra FII para renda recebe o mesmo aluguel com a cota a R$ 90 ou a R$ 100. A queda de preço só vira perda para quem precisa vender agora. Na Brick360 você vê, para cada fundo, o score 360, o dividend yield, o P/VP e o comparativo com o IFIX. Os links dos fundos citados neste artigo levam direto à análise de cada um.
Este artigo é educacional e não constitui recomendação de investimento. Toda decisão deve considerar seu perfil, seus objetivos e seu horizonte.